четверг, 18 февраля 2021 г.

Не стоит инвесторам сейчас бояться инфляции. Свободная торговля сломала теорию Фридмана.

Заметил, что последние две недели, после принятия новых экономических стимулов в штатах, споры о неминуемом скором росте инфляции в мире вышли на новый уровень. Как известно давним читателям, ещё лет 5 назад и я был в лагере людей, которые ожидали значительного роста инфляции. 

По мере того, как появлялось всё больше и больше эмпирических доказательств неэффективности количественного смягчения и других мер денежно-кредитной политики для повышения инфляции, я изменил своё мнение. В данный момент я считаю, что инфляция вряд ли станет серьезной проблемой в ближайшие пару лет и не раз писал об этом в своих обзорах.

Основной аргумент инвесторов и экономистов, которые опасаются резкого роста инфляции в ближайшие пару лет, сводится к старой монетарной теории о том, что печатание денег вызывает инфляцию. В прошлом создание новых денег ЦБ действительно приводило к росту инфляции. Так было на протяжении сотен лет. Но эти отношения полностью разрушились с 1990-х годов.

Денежная база и инфляция с 1945 года


Источник: Банк Англии

Экономика и финансы - это всегда весело, и здесь не всегда найдёшь логику. Монетаристская теория инфляции была разработана Милтоном Фридманом и другими товарищами в 1960-х годах и оказалась чрезвычайно успешной теорией для объяснения периода высокой инфляции 1970-х годов, обосновав решения председателя ФРС Пола Волкера в начале 1980-х годов о борьбе с инфляцией и начало десятилетий борьбы с ней. Ну, т.е. это открытие, сделанное задним числом.

Теперь мы можем сказать о Милтоне Фридмане две вещи: он мёртв, и он был неправ. В историческом контексте он всё же не ошибся, и, как видно из приведённой выше таблицы, когда он развивал свои теории и ещё около двух десятилетий после этого его теория продолжала работать.

В то время как Фридман развивал свою денежную теорию, его неоклассические и неолиберальные друзья-экономисты настаивали на либерализации и глобализации торговли и потоков капитала. Фридман и сам был ярым сторонником свободной торговли и либерализации, но по иронии судьбы глобализация и свободные потоки капитала-это то, что в конечном итоге изменит экономику до такой степени, что сделает его денежную теорию недействительной.

С падением социализма в Восточной Европе, открытием для инвестиций Китая и других развивающихся рынков деньги, созданные центральными банками, теперь можно было вкладывать в любую точку мира, где люди могли бы получить наибольшую прибыль. Таким образом, глобализированная экономика уменьшает связь между созданием новых денег и местной инфляцией.

В этом и заключается красота того, что Джордж Сорос назвал рефлексивностью. Экономика не имеет чётких научных законов. Экономика-это миллиарды людей, взаимодействующих друг с другом, каждый из которых меняет свое поведение в ответ на действия других людей. Собственно, это и даёт возможность для заработка инвесторам и спекулянтам.

Знание того, когда теория перестает работать, является решающим фактором успеха для инвесторов, и когда я разговариваю с людьми, защищающими монетаристские теории сегодня, то всегда задаюсь вопросом: будут ли они правы в долгосрочной перспективе или они просто упрямы и неспособны изменить свое мнение?

В любом случае, урок, который мы должны усвоить, состоит в том, что в финансах и экономике ни одна теория не работает вечно. Это то, что делает инвестирование интересным. Рынок постоянно меняется и вознаграждает тех, кто может научиться чему-то новому и адаптироваться к этой меняющейся среде. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.

вторник, 16 февраля 2021 г.

Кто ответит за GameStop. SEC предпочитает потрошить казино, а не игроков.

В комментариях к позапрошлому обзору MAKI попросил у меня "детальный разбор ситуации с GameStop", на что я ответил, что "ситуация там очень простая, а меня она не очень интересует". Это на самом деле так, и подобные игры описаны ещё в книгах столетней давности, например, в тех же "Воспоминаниях биржевого спекулянта". Классический шорт-сквиз, а историю с $GME не разбирали уже только если в передаче Соловьёва.

Мне здесь интересно другое. Как и сто лет назад, когда у Ливермора утро начиналось со звонков с угрозами из-за его огромной игры на понижение, так и сейчас многие обвиняют жирных котов с Уолл-стрит в обвале цен на "хорошие" акции любимых компаний. В то же время теоретики говорят о необходимости коротких продаж для нормальной работы рынка. Так кто из них прав? Разберём всё по полочкам.

Есть два распространённых толкования финансовых рынков, а эпизод с GameStop интересен нам тем, что противоречит обоим. С одной стороны, мнение “истеблишмента” состоит в том, что рынки конкурентно и эффективно распределяют капитал, используя цены акций. Они направляют капитал  в компании, которые имеют блестящее будущее с точки зрения экономических основ, и направляют капитал прочь от тех фирм, которые не заслуживают доверия инвесторов.

С другой стороны, “популистская” точка зрения заключается в том, что крупные трейдеры Уолл-Стрит спекулируют способами, которые дестабилизируют рынки, чтобы получить неподобающую прибыль за счёт "простого человека", т.е. розничного инвестора. С самой зловещей точки зрения, их даже подозревают в сговоре друг с другом с целью дестабилизации рынка.

Cразу скажу, что есть некоторая правда в обоих взглядах и здесь мы не будем искать героев или злодеев. Это просто данность. С GameStop, у нас есть на одной стороне те самые "простые люди" (в основном трейдеры-любители, застрявшие дома), которые в этом конкретном случае являются теми, кто сговорился создать спекулятивный пузырь, координируясь на разных ресурсах, таких как подфорум WallStreetBets на Reddit.
 
С другой стороны, у вас есть хедж-фонды, которые делают то, что они должны делать: определить акцию, которая, по их мнению, оценена не в соответствии с фундаментальными показателями (в этом случае цена слишком высока), и делать ставки против неё, т.е. открывать короткие позиции, снижая цену.

Удивительно, но маленькие парни доминировали, по крайней мере на некоторое время. Возможно, в самом начале они оценивали $GME как действительно стоящую немного больше акцию, чем цена, по которой он торговался. Но они продолжали идти дальше. Им удалось создать спекулятивный пузырь, несмотря на то, что хедж-фонды двигались в противоположном направлении. По итогу цена выросла на 323% за неделю и на 1700% за месяц (то есть в 18 раз).


Аналогичные скачки цен были на акциях American Airlines и, например, AMC, сеть кинотеатров, у которой не было денег, чтобы доснять последние серии "Ходячих мертвецов". Такой стихийный праздник побудил эти две компании выпустить больше акций. Здесь мы точно можем утверждать, что ценовой сигнал, исходящий с фондового рынка, направил распределение капитала в неверном направлении, не так ли? Эффективность рынка нарушена, но, уж, точно не ненавистными хедж-фондами.


Не нужно разбираться в тонкостях опционов или других деривативов, чтобы понять основные ставки, которые делали игроки. В этом случае опционы использовались как хедж-фондами, которые покупали опционы "пут", чтобы сделать ставку против GameStop, так и мелкими трейдерами, которые покупали опционы "колл", чтобы сделать ставку на то, что цена акций вырастет. В таких контрактах нет ничего необычного.

Трейдеры, которые открывают короткие позиции (покупая опционы пут), как правило, вызывают больше гнева и морального неодобрения, чем те, кто торгует длинные позиции (покупая опционы колл). Тот же Илон Маск ненавидит шортистов, как чёрт ладан, но это личная обида, ведь хедж-фонды, было дело, пытались уничтожить его любимую компанию. Это всё эмоции и повод для красивых заголовков.

На самом деле шортисты часто выполняют полезную социальную функцию. Вспомним фильм "The Big Short", герои которого поняли, что рынок жилья США в 2005-06 годах был в спекулятивном пузыре и что ипотечные ценные бумаги были слишком высоко оценены. Продавая короткие позиции, они замедляли рынок, помогая уменьшить величину этого пузыря. Другими словами, крах рынка в 2008г был бы ещё хуже без них.


Или, например, подобные ребята обратили внимание на сомнительные схемы продаж в индустрии пищевых добавок в 2015 году и нечестную бухгалтерскую практику в немецкой компании Wirecard уже в прошлом году. Да, и $GME с $AMC, если копнуть поглубже, могут оказаться не такими, уж, и честными ребятами, какими их видят хомяки с Редитта.

Итак, кто же такие хорошие парни, а кто плохие в пузыре GameStop? Нет никакой необходимости жалеть хедж-фонды. Их бизнес-это риск. Они осознают мудрость изречения, часто приписываемого Кейнсу: “Рынок может оставаться иррациональным дольше, чем вы можете оставаться платёжеспособным.” Даже после того, как они понесли свои убытки, эти институциональные инвесторы остаются достаточно богатыми.

Мелкие инвесторы, которые подняли цену, тоже неплохие парни. Они видели цену $325 за акцию $GME в пятницу 29.01. Вряд ли они надеялись на дальнейший рост. Их мотивы для покупки, по–видимому, заключались либо в том, чтобы оседлать спекулятивный пузырь–во многом как завсегдатаи казино играют в азартные игры для удовольствия-или причинить боль хедж-фондам в виде своего рода популистского политического послания. Но они вправе делать и то, и другое, давайте это признаем.

Теперь важный момент. Если бы подобное сделали несколько хедж-фондов, то это было бы поводом для уголовного разбирательства, ведь в переписке реддиторов было "давайте поднимем цену выше". Это точно отвечает критерию намерения установить рыночную цену, которая является искусственной, если судить об истинной экономической ценности GameStop. Хедж-фонды при подобном раскладе не отвертелись бы.

Но трейдеры Reddit, вероятно, не подлежат судебному преследованию, потому что они были маленькими, многочисленными и открытыми в том, что они пытались сделать. Кроме того, на стороне этих трейдеров симпатии популистских политиков, начиная от представителя Нью-Йорка Александрии Окасио-Кортес слева, до техасского сенатора Теда Круза справа. 

Найдутся и такие трейдеры, которых стоит пожалеть. Это новички, которые вскочили на подножку GameStop, покупая после того, как цена уже начала расти, и решительно оставаясь внутри, даже когда цена идет вниз.

В результате игры на Reddit они в конечном итоге потеряли бОльшую часть денег, которые они инвестировали, т.е. понесли потери, которые многие из них просто не в состоянии себе позволить. Не будем забывать, что один из мандатов финансового регулирования - это как раз защита людей, которые могут не знать, во что они ввязываются.

SEC вместо того, чтобы расследовать дела либо игроков в рулетку, которые делают ставку на красное, либо тех, кто делает ставку на чёрное, расследует дело казино. Уже в декабре регулятор заставил Robinhood заплатить штраф за то, что он не был честен со своими клиентами в том, как он зарабатывает свои деньги (торги предположительно бесплатны, даже для очень небольших сделок, что и сделало его таким популярным).

Тогда клиенты Робингуда не очень-то расстроились и продолжали торговать у "нечестного" брокера. Они были очень расстроены тем, что компания 29.01 ввела вынужденные ограничения на торговлю в 50 компаниях (вроде ограничения покупок одной единственной акцией или 10 опционными контрактами). Помимо GameStop, в число этих компаний попали также American Airlines, AMC и Blackberry.

К чему такие меры? Робингуд столкнулся как с регулятивными ограничениями (в форме требований к капиталу), так и с требованиями к достаточной собственной марже. В худшем случае у казино было бы недостаточно средств, чтобы расплатиться с игроками, выигравшими в этих, по сути, азартных играх.

Тем не менее, клиенты будут горько жаловаться. Они уже пришли к гневному выводу, что Робингуд предстал волком в овечьей шкуре, то есть членом финансового истеблишмента, который только маскировался под смелого новатора, который обещал демократизировать финансы. Однако они всё ещё верят болтовне на форумах, таких как WallStreetBets Reddit. Такой он дивный мир постправды.

Здесь мне вспоминается история с МММ из 90-х. Помните, когда, толпы людей требовали свободу для Мавроди. Ну, и полно таких схем Понци в прошлом, когда обманутые инвесторы требовали возмещения вреда от кого угодно, но не от зачинщиков этой схемы. Думаю, и историю с $GME пора уже добавить в этот архив. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.


понедельник, 15 февраля 2021 г.

Манипулирование рынком акций, частный инвестор и Ротшильды. PodcastTT Выпуск 5.


Ралли гнилых акций на $SPX. Что с ними будет на следующей коррекции?

В пятницу S&P 500 закрыл неделю новым историческим максимумом после 10-дневного ралли, а $VIX опустился ниже 20 впервые с февраля 2020г. Рынок растёт на оптимизме от результатов вакцинации, и пока игнорирует возможные осложнения ситуации от новых штаммов.

Большая коррекция, как я предполагал в прошлых обзорах, снова откладывается, но долго ли волатильность сможет оставаться на столь низких уровнях? Возможно, следующая коррекция будет основываться на обратном перераспределении активов из акций с малой капитализацией, и пока отчёты компаний подтверждают эту мысль. Разберём всё по полочкам.


Я не раз разбирал странное превосходство малых фишек сейчас, которое усилилось с прошлой осени. Напомню, что за последний год индекс микрокапитализации, представляющий собой самые маленькие публично торгуемые акции, опережает индекс S&P 500 в три раза. Эти акции выросли на 55% за последний год и находятся на рекордно высоком уровне:


Если же мы копнём поглубже, то увидим, что одна из интересных особенностей нынешнего ралли, и одна из наименее комментируемых, заключается в том, что это было “низкокачественное” ралли. И дело не только в том, что энергетика и финансы были его основным драйвером. Да, ещё и все мелкие компании так или иначе относящиеся к здравоохранению, что тоже весьма ситуационно.

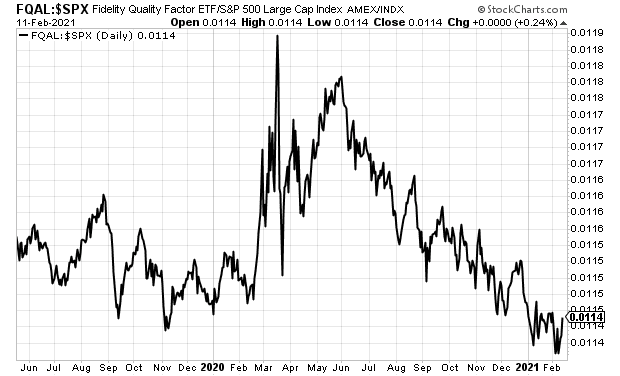
Давайте посмотрим на график ETF Fidelity'S Quality Factor, а, если точнее, на его отношение к $SPX:


Если этот показатель растёт, то высококачественные акции бьют общий рынок, если падает - побеждают более сомнительные акции. Мы видим, что на пике паники в прошлом году "качество" выросло, но после мы как раз видим снижение и по сей день, хотя это происходит ровно параллельно с тем самым ралли малых фишек, которое удивляет на уже не первый месяц.

Как так происходит, если казалось бы, как нам это объясняют эксперты, инвестор бежит из высокорисковых активов в более надёжные акции? А в том то вся и проблема. Желая хеджировать риски и прибыль полученную с хайтека в разгар пандемии, инвесторы скупали любой хлам из всего объёма стоимостных акций, не желая особо разбираться в успехах компании. Типа, если акция приносит дивиденды и имеет циклический график, то это уже тихая гавань на период кризиса. Можно прятаться.

Это опасная позиция, и на следующей большой коррекции, думаю, это ралли "гнилых" акций закончится. Я не говорю, что все стоимостные акции - это хлам, и в портфелях моих инвесторов есть их достойные представители. Я лишь говорю о том, что и при побеге в них стоит внимательно оценивать компании, и само по себе определение "value"- это не панацея. С другой стороны, и акции роста далеко не всегда несут наибольший риск.


Пока же продолжаем наблюдать за сезоном отчётов, и на данный момент уже около 75% компаний, входящих в индекс S&P 500, сообщили о фактических результатах за 4-й кв. Из этих компаний 80% сообщили о прибыли выше оценок, что выше среднего пятилетнего показателя в 74%. Если 80%-это окончательный процент за квартал, то он станет третьим по положительным сюрпризам EPS с 2008г. В совокупности компании отчитываются о доходах, которые на 15,1% превышают прогнозы, что также выше среднего показателя за пять лет в 6,3%.

Как я ожидал в прошлом обзоре, после краткосрочного обвала на ситуации с мем-акциями на рынок вернулась объективность и график вакцинации в США (минус новые заражения) снова начал жить душа в душу с $SPX:


Пока эта корреляция радует рынок, как и все принятые в США новые стимулы, а о позиции ФРС мы узнаем в эту среду после публикации протокола последнего заседания. Думаю, там сюрпризов не найдём, так что у рынка есть ещё возможность порасти. А потом? 

Сезон отчётов будет отыгран, как и новый пакет помощи, и тогда уже можно ждать коррекции, но вряд ли и на ней волатильность вырастет до уровня прошлого года. Думаю, в этот раз будет всё спокойней, откат даст возможность докупиться инвесторам, а тренд по безумному росту малых фишек будет сломлен. Пока я вижу это так. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.


вторник, 2 февраля 2021 г.

Безумство храбрых гиков и новые мутации. Так началась коррекция на $SPX?

В обзоре на прошлой неделе я предполагал, что вряд ли нам стоит ожидать глубокую коррекцию сейчас,  но, несмотря на довольно "голубиные" заявления от ФРС, мы увидели самое большое падение $SPX за три месяца. Может быть вот оно и уже? 

Не стоит торопиться с выводами, и давайте посмотрим на причины этого падения. В этот раз всё просто, и этот обвал был точно связан с паникой вокруг $GME. Думаю, вы уже слышали об этой истории, а более детального разбора она заслуживает, когда регуляторы дадут свою оценку, но мы видим почти 100%-ную корреляцию этого события с $SPX:


Вкратце: миллион пользователей реддита с помощью Робингуда решили поиграть против хедж-фондов, занявших короткую позицию по GameStop, любимой торговой сети гиков с игровыми аксессуарами. У них это получилось, мы увидели классический шортокрыл, фонды закрыли убытки, Робингуд остановил торги, цена акции взлетела на 642%.

Даже Белый дом заявил, что следит за ситуацией, естественно, это вызвало панику на рынке и мы увидели резкий обвал индекса в среду. Как только опасные шорты были закрыты, а брокеры восстановили ликвидность, в понедельник $GME обвалился, а $SPX начал восстанавливаться.

Не похоже это на начало большой коррекции, а насчёт довольных реддиторов, которые победили Уолл-стрит, как нам это преподносят СМИ, ещё подумать надо. Хедж-фонды справятся с этим убытком, ведь они не только $GME торговали, а риск-менеджмент для того и создан. А вот всем закупившемся на хаях этой акцией шутникам теперь нужно будет продавать по более низкой цене, что сейчас и происходит. К тому же, действия некоторых из них вполне подходят под определение манипулирования рынком, и возможны довольно суровые разбирательства от регуляторов. 

Посмотрим. В любом случае подобная ситуация - это BTFD, когда рынок быстро обваливается в район -5%, высаживает неуверенных пассажиров и даёт докупиться другим инвесторам по хорошей цене.

На фоне таких безумных событий все объективные данные с рынка, конечно же, перечёркиваются эмоциями инвесторов, и в такие моменты сложно оценивать действительно важные цифры. Тем не менее, на данный момент около 40% компаний из S&P 500 представили отчёты за 4-й кв. Из этих компаний 82% сообщили о фактическом EPS выше оценок, что выше среднего пятилетнего показателя 74%.  

Если 82% - это окончательный процент за квартал, то это будет второй по величине результат для компаний S&P 500, сообщающих о результатах лучше прогнозов с 2008г. В совокупности компании отчитываются о доходах, которые на 13,6% превышают оценки, что также выше среднего показателя за пять лет в 6,3%. 


Почти идеальная корреляция $SPX с вакцинацией также была некрасиво нарушена этим обвалом прошлой недели, но, думаю скоро всё восстановится:


Пока рынок игнорит новые мутации вируса, но здесь мы пришли к главной развилке. Либо рынок прав, и тогда мы идём по первому из сценариев, которые рассматривал здесь, с нормальной ожидаемой коррекцией в пределах 15%. Либо сейчас мы повторяем начало прошлого года, когда уже все знали про тысячи смертей в Китае, но индексы обновляли максимумы, т.к. инвесторы не верили в глобальную пандемию.

На данный момент вакцинированы лишь 1.26% популяции планеты, и на основе этих данных мы не можем строить какие-либо модели, как и год назад. Но пока мы видим развитие первого сценария, и он по-прежнему кажется мне наиболее вероятным. Во всяком случае у нас пока нет цифр, его опровергающих, но...Жизнь покажет, а рукодельные быстрые обвалы как на прошлой неделе, думаю, уже слабо пугают разумных инвесторов, переживших 2020г с итоговой прибылью. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.


вторник, 26 января 2021 г.

10 уроков для инвестора из 2020г. В какую из ловушек попались вы?

Этот год начался довольно неплохо для фондового рынка, и пора бы уже, наверное, оставить 2020г, но слишком он был интересным и поучительным для трейдеров и инвесторов. Рынок снова преподал нам хороший урок, а для многих этих кризис и вовсе стал первым в инвестиционной жизни. Оставлю этот пост с десятью уроками из 2020г как памятку. Думаю, пригодится он и вам.

1. Цены всегда могут пойти ниже

Даже когда кажется, что котировкам уже просто некуда падать, иногда они это делают. Нефтяные трейдеры обнаружили эту истину трудным путём, когда цены на нефть вышли в отрицательную зону впервые в истории:


Не припомню, чтобы околорынок был так потрясён каким-то одним событием. Урок здесь прост: даже когда вы думаете, что дно уже вот, цены всегда могут пойти ниже. Иногда приходится ожидать неожиданного.

2. Чем больше спад, тем больше потенциал восстановления.

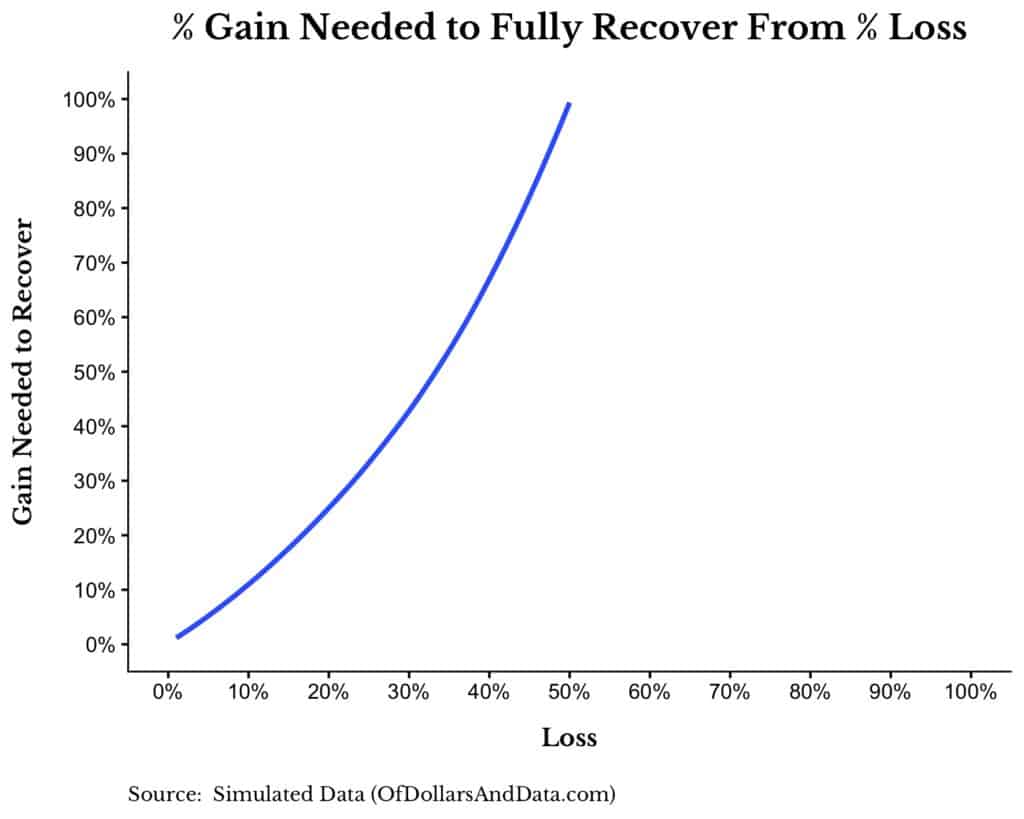
Если фондовые рынки и продемонстрировали что-то в прошлом году, так это то, что значительное снижение цен имеет потенциал для ещё большего восстановления. Почему? Это простая математика. Если падение цен на 20% требует восстановления на 25%, чтобы вернуться к прежнему уровню, то падение цен на 33% требует уже 50% роста. И так далее:


Поскольку в 2020г индекс S&P 500 снизился на 33% (от пика до дна), это означает, что неожиданно быстрое восстановление было ещё лучше для тех, кто заходил или добавлялся вблизи дна в конце марта. Хотя никто не мог предсказать, что такое восстановление последует, тот факт, что оно действительно началось, означал огромные выгоды для тех, кто остался на плаву и не убежал, поджав хвост.

3. Волатильность жива и здорова.

На случай, если вы забыли о волатильности, или ещё и не знали о ней, как те инвесторы, о которых написал во вступлении, 2020г был вашим тревожным звонком. Судя по ежедневным движениям Dow, начиная с 1929 года, прошлый год был одним из самых волатильных:


В дополнение к двум ежедневным падениям более чем на 10% март 2020 года также стал самым волатильным месяцем в истории фондового рынка. Запишем его как напоминание о том, что превышение ожидаемой доходности акций над доходностью облигаций иногда сопряжено с определенными издержками для инвестора.

4. Цена - это то, что кто -то другой готов заплатить за что-то.

В 2020 году биткоин вновь достигнет 20000$, капитализация Tesla превысит $600 млрд, а нефть упадет ниже $0 за баррель. Скажи это в начале прошлого года, и все крутили бы у виска, но для некоторых инвесторов эти слова имели смысл, ведь они уже купили их.

Пока существуют рынки, активы всегда будут оцениваться исходя из того, что кто -то другой готов за них заплатить. Это никогда не было более очевидным, чем недавний рост цены среди технологических компаний ещё даже не приносящих прибыль. Но до тех пор, пока достаточное количество покупателей готовы платить такие завышенные цены, рост будет продолжаться.

Хотя такое событие может показаться редкой ошибкой рынка, это совсем не так. Как гласит известная фраза: "Рынок может оставаться иррациональным дольше, чем вы можете оставаться платёжеспособным". Старайтесь иметь это в виду, когда убеждаете кого-то в переоценённости того или иного актива. В итоге над вами с кучей защитных бумаг под подушкой могут и посмеяться.

5. Биткоин не ведет себя как безопасное убежище.

Несмотря на то, что биткоин-евангелисты утверждали в предыдущие годы, 2020г окончательно доказал, что биткоин плохо работает на хаотичных рынках. Как и многие другие рисковые активы, цена монеты быстро снизилась в марте прошлого года:


И хотя я согласен с тем, что биткоин обычно имеет более низкую корреляцию с другими рисковыми активами в хорошие времена, это не обязательно верно, когда на улицах стреляют. Когда мир столкнулся с опасностью, биткоин показал свои истинные цвета. Я изменил своё мнение о многих вещах, связанных с биткоином, но его правильная классификация как рискового актива не входит в их число.

6. Рынки часто рифмуются, но редко повторяются.

С многочисленными сногсшибательными оценками различных технологических IPO в 2020г он может немного напоминать 1999г, но нельзя здесь ставить знак равенства, как сейчас делают многие алармисты. Просто взгляните на рост NASDAQ 1995-1999 гг по сравнению с 2016-2020гг и вы увидите, что это небо и земля:


Этот график хорошо показывает разницу между пузырём реальным и пузырём ментальным. Рынок хайтека ещё далёк от настоящего перегрева, а, вот, многие инвесторы уже давно находятся в своём персональном пузыре. Рынки часто рифмуются, но редко повторяются.

7. Трейдеры Robinhood имели ограниченное влияние на фондовый рынок.

В то время как многие заголовки новостей в 2020 году настаивали на том, что трейдеры на Robinhood загоняли совокупные цены акций на максимумы (признаюсь, и сам этим грешил), существует мало доказательств для этого утверждения. Большая часть эффекта от торговой деятельности Robinhood, по-видимому, ограничивается отдельными акциями, особенно теми, которые имеют меньший объем торговли. Мы можем убедиться в этом, изучив наименее или наиболее коррелированные акции, основанные на торговой активности Robinhood:


Акции с самой высокой корреляцией среди пользователей Robinhood также были одними и наименее ликвидных акций 2020г. Самые крупные акции практически не испытывали ценового влияния от любимого сервиса миллениалов. В итоге хотя и есть соблазн отдать пользователям Robinhood всю заслугу за стремительный рост акций, данные говорят об обратном. В этом ошибался и ТТ.

8. Рынки не всегда эффективны.

В то время как большинство рынков эффективны большую часть времени, интересно наблюдать, когда они лагают. Лучший пример этого в прошлом году произошёл, когда компания Zoom Technologies увидела, что её цена выросла на 1800% с начала года до середины марта. Единственная проблема. Это не тот ZOOM))).

Zoom Video Communications, производитель популярного программного обеспечения для видеоконференцсвязи, торгует под тикером $ZM", а не $ZOOM:


Торговля была остановлена из-за "неправильного роста", как только регуляторы поняли, что происходит. С момента остановки Zoom Technologies теперь торгуется под $ZTNO, и её цена теперь снизилась более чем на 25% от начала 2020г. Рынки обычно эффективны, но когда это не так, это может быть очень забавная история. Заметьте, это не было ошибкой одного дня) Это продолжалось почти 3 месяца, Карл!!!

9. Иногда ни одно из правил не работает.

Хотя нам хотелось бы верить, что на рынках всегда есть правила игры, иногда ни одно из них не применяется. Весь ум и мудрость в мире не всегда подготовят вас к тому, что будет дальше. Именно поэтому термин "беспрецедентный" стал словом 2020 года в англоязычном сегменте:


Поэтому в следующий раз, когда вы окажетесь на неизведанной территории, успокойтесь, расслабьтесь и помните, что это тоже пройдет.

Пожалуй, на сегодня всё. Вы спросите: а где же десятый урок? А я предлагаю каждому из моих читателей дописать его в конце этой памятки, думаю, он есть у каждого из вас. Если не жалко, поделитесь в комментариях, но главное не забывать их на более спокойном рынке. Такие проверки случаются не часто. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.

понедельник, 25 января 2021 г.

Пока $SPX верит вакцинам и Байдену. Стоит ли бояться надвигающейся коррекции?

В обзоре от прошлого понедельника я предполагал, что индексы восстановятся в случае "спокойной" инаугурации Байдена и предложил три сценария неизбежной коррекции. $SPX действительно уже в среду закрыл день новым историческим максимумом, и это прежде всего эмоции. Пока рынок отпустило.

Необходимость коррекции никуда не делась, но пока инвесторы ждут развития истории с новым пакетом стимулирующих мер, компании начали сезон отчётов довольно неплохо, а результаты вакцинации пока подтверждают надежды на первый сценарий коррекции. Разберём всё по полочкам.


Итак, акции обновили максимумы в поствыборном ралли, в то время как доллар отступил обратно в свой недавний диапазон ( как и нефть, и золото), а облигации, практически, стоят на месте. Такая фрагментация рынка является необходимой, но недостаточной причиной для значительного отката именно сейчас. 

Учитывая настойчивость и силу акций (и нефти) после недавнего прорыва к новым максимумам, а также поддержку, оказанную внедрением вакцины против COVID-19, фискальными стимулами со стороны новой администрации Байдена и продолжающейся поддержкой центробанков, ожидание коррекции сейчас может показаться нелогичной или даже безрассудной.

Тем не менее, рынок не может расти всегда, и в прошлый раз я предполагал, что первый сценарий коррекции произойдёт после того, как мы узнаем ВВП за 4-й кв. в конце января, и когда станет понятно пройдёт или нет план Байдена на $1.9 трлн. Это может случится уже в начале февраля.

Тогда по факту мы увидим обычную коррекцию на 15%, которая даст возможность инвестором перераспределить активы и докупиться. Но этот мой сценарий предполагал, что вторая волна ковида пойдёт на спад и будут видны положительные результаты вакцинации. Пока ничто не противоречит этому сценарию, и это хорошо видно на графике $SPX vs Уровень вакцинации COVID минус новые случаи заболевания. Корреляция здесь почти идеальна:


Но даже если эта тенденция сохраниться, рынок рано или поздно будет отыгрывать последствия текущих карантинов и ограничений. Это и может стать причиной для коррекции в текущем квартале, когда новый план помощи Байдена будет отыгран. Это был бы идеальный вариант, но риск двух других сценариев мы пока снимать с повестки не можем.

Тем временем уже 13% компаний, входящих в S&P 500, сообщили о фактических результатах за 4-й кв.2020г. Из этих компаний 86% сообщили о прибыли выше прогнозов, что выше среднего пятилетнего показателя на 74%. 


Если 86% - это окончательный процент за квартал, то это будет самый высокий процент компаний S&P 500, сообщивших о положительном сюрпризе EPS с 2008г. В совокупности компании отчитываются о доходах, которые на 22,4% превышают прогнозы, что также выше среднего пятилетнего показателя на 6,3%.

Конечно, все главные отчёты ещё впереди, например $AAPL и $TSLA в эту среду. Сейчас это главные цифры для инвестора, которые и помогут перераспределить акции в портфелях во время надвигающейся коррекции. Её точное начало предсказать не может никто, но, вот, составить чёткий план действий при следующем откате рынка, который исключит панику, обязан каждый разумный инвестор. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.

вторник, 19 января 2021 г.

Спасает ли золото от кризисов? Да, но не ищете работающих взаимосвязей.

Ещё в 2016г я написал статью "Что есть золото? Поиск Истины на долгосроке, который ничем не закончится", в которой пытался найти корреляцию этого металла с основными классами  активов и инфляцией. Каждый верующий в золото на 100% уверен хоть в одной из этих зависимостей, но этот поиск, опирающийся на объективные цифры, действительно ничего не дал.

Многие уверены, что золото в основном определяется инфляционными ожиданиями и реальными ставками (причем реальные ставки обычно являются обратной стороной инфляционных ожиданий, оцениваемых на рынках облигаций). И это очень актуально сейчас, типа : "ФРС напечатала денег, значит ждать гиперинфляцию, значит золото просто обязано расти". 

Но эта взаимосвязь нелинейна, и золото гораздо активнее реагирует в ситуациях крайне отрицательных реальных ставок, таких как острый кризис или неожиданный всплеск инфляционных ожиданий. Существует мало доказательств того, что золото действует как хеджирование от колебаний обменного курса доллара или волатильности фондового рынка.

На этих корреляциях не построишь торговых стратегий, но хотя бы в фазы острого финансового кризиса золото должно спасать инвесторов? На днях мне попалось свежее интересное исследование Педро Гомис-Поркераса, Шупинга Ши и Дэвида Тана, где они рассматривали золото как инструмент хеджирование кризиса с интересным новым подходом.

Они оценили золото как глобальный класс активов, который должен реагировать на все виды кризисов, а не только на кризисы, проявляющиеся в американских активах. Затем они попытались отделить кризисные периоды от спокойных рыночных периодов с помощью нового порогового подхода. Подробности можете найти в довольно большом и интересном PDF по ссылке выше, а в этом посте лишь посмотрим на кризисные периоды с 1997 по 2019г, которые они определили:


Источник: Gomis-Porqueras et al. (2020).

Просто взглянув на график, вы увидите, что цены на золото имеют тенденцию расти во время кризиса, и это то, что они обнаружили в своем исследовании. На спокойных рынках нет никакой связи между ценами на золото и рынками акций или суверенных облигаций. Но как только наступает кризис и рынки движутся быстро, золото начинает становиться хорошим хеджированием для шоков на фондовых рынках, рынках облигаций и нефти. Кроме того, авторы считают, что цены на металл всегда являются хорошим хеджированием против более сильного доллара США, независимо от окружающей среды.

Тем не менее, "золотые" скептики могут заметить, что все кризисы, обозначенные на приведённой выше диаграмме, произошли во время последнего суперцикла для золота, который начался в 1999г и, вероятно, закончился в 2013г. Если золото в любом случае находится на многолетнем бычьем рынке, нас не должно удивлять, что золото хеджирует от экстремального падения рынка в других классах активов. Да, здесь есть место для дискуссий.

Что делает новое исследование интересным для меня, так это то, что с появлением Covid-19 авторы могли проверить свою модель и свои результаты вне выборки с новым кризисом, который ударил за пределами этого золотого суперцикла. Хорошая новость для "золотых жуков" заключается в том, что в прошлом году золото всё ещё выступало в качестве хеджирования кризиса. Результаты за 2020г были качественно такими же, как и результаты за период с 1997 по 2019г. 

Таким образом, золото остается привлекательной страховкой от кризисов – даже в 2020-х годах. С другой стороны, не стоит искать рабочую корреляцию с валютами, сырьём или инфляцией вне острых фаз кризисов, и это исследование только ещё раз подтвердило мою мысль из того архивного поста. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________________________________________________________________


понедельник, 18 января 2021 г.

Какая коррекция ждёт инвесторов на $SPX? Возможно, у нас есть три сценария.

На прошлой неделе четвёртый раз в истории США президенту был вынесен импичмент, и Трамп стал первым, кому нижняя палата дважды согласовала эту процедуру. На суд в Сенате могут уйти недели, а инаугурация Байдена пройдёт уже 20.01.

Не очень эта история понравилась рынку, и два последних торговых дня мы видели стремительное снижение индексов; инвесторы решили перестраховаться перед выходным в понедельник и новыми возможными бурлениями масс в период инаугурации. Началась же текущая коррекция сразу плохого отчёта с рынка труда в позапрошлую пятницу, и теперь всё внимание на начавшийся сезон отчётов и ВВП. Продолжится ли замедление конца 2020г? Разберём всё по полочкам.


Итак, декабрьский отчёт о работе оказался намного хуже прогнозов: экономика США потеряла 140000 рабочих мест вместо ожидаемых 50000. Уже на открытии прошлого понедельника $SPX откатил от исторических максимумов, и коррекция продолжалась всю неделю. Индекс потерял около 1.5%.

Сейчас уровень безработицы составляет 6,7%, и если покопаться в этом отчёте, то увидим, что бОльшая часть ущерба пришлась на сектор образования, досуга и гостиничный бизнес. Все рабочие места, потерянные в прошлом месяце - это женщины,а занятость мужчин увеличилась на 16000 человек. Понятно, что всё это замедление конца прошлого года - это последствия второй волны пандемии. Здесь без вариантов.

Отчет по инфляции (CPI) на прошлой неделе показал, что в декабре она выросла на 0,4%. Это соответствовало ожиданиям, и виновника повышения цен найти было несложно. За декабрь цены на бензин выросли на 8,4%, и это составило 60% роста индекса потребительских цен в декабре. 

Если мы посмотрим на базовый уровень инфляции, который исключает цены на продовольствие и энергоносители, то инфляция выросла всего на 0,1%. Сейчас мы снова из всех утюгов слышим про то, что гиперинфляция уже не за горами. Я предпочитаю смотреть только на цифры, и пока мы не видим большого роста, и рост биткоина до 40K я не считаю индикатором в вопросе инфляции.

Тем не менее, рынок облигаций реагирует на этот рост, хотя и медленно. В августе доходность 10-леток составляла всего 0,5%. На прошлой неделе она поднялась до 1,2%. Это всё еще низко, но этот показатель действительно является важным сигналом, и за ним важно следить. Да, инфляция может вернуться, но пока об этом рано говорить

Все эти новости отыгрываются текущей коррекцией, но, думаю, если инаугурация пройдёт относительно спокойно, то индексы могут начать восстанавливаться уже на этой неделе. Рынок опять пришёл в состояние, когда "плохо - это хорошо". Я, конечно же, говорю о новом стимулирующем плане Байдена на $1.9 трлн. В конце января выйдет отчёт по ВВП в 4-м кв., он вряд ли порадует рынки, соответственно придёт пора для новой денежной инъекции.

Всё это хорошо и понятно в "мирное" время, привыкли уже за 10 лет и понимаем, что козыри остаются в рукаве и у притихшей пока ФРС. Но...Не забываем, что ковид может нанести неожиданный удар снова, и здесь мы приходим к трём базовым сценариям. Так я их сейчас вижу:

В первом случае вакцинация проходит стабильно, пусть и не быстрыми темпами, остаются надежды на разворот статистики заражений к концу 2021г. Тогда стимулирующие меры работают, рано или поздно в 1-м кв. мы видим коррекцию на 15%, что даст возможность для новых входов, и растём дальше.

Во втором варианте новые мутации вируса не реагируют на существующие вакцины, заражения остаются на +- том же уровне, инвесторы в больших сомнениях, и получаем медвежий рынок на -20%-25% 

В худшем случае уже провакцинированные начинают болеть заново, или, скажем, выявляются побочные эффекты, которые окажутся хуже самого заражения. Тогда паника и рынок падает ниже -40%.

Не хочу вас пугать, и скорее всего мы всё-таки увидим первый вариант, а без коррекции в 15% при такой волатильности рынков будет обойтись сложно и при лучшем раскладе. Она не повредит, и точно предсказать её не возможно. Тем не менее, и два другие варианта отметать пока рано.

Одним из наиболее примечательных событий последних месяцев стало грандиозное ралли акций малой каптализации. Это происходит после того, как почти десять лет индекс Russell 2000 отставал от общего рынка.

В последнее время. ETF Russell 2000 ($IWM) вырос более чем на 123% по сравнению с мартовским минимумом, и относительная доходность просто взлетела в конце сентября. С тех пор $IWM вырос почти на 49%, в то время как $SPY вырос всего на 17,5%. Это огромный разрыв для такого периода времени.

Подробно это явление я рассмотрел по итогам года в посте на прошлой неделе. Здесь лишь приведу график за 20 лет с соотношением Russell 2000 к S&P 500. Посмотрите, каким бурным был последний год:


Так что же движет малыми фишками? Я не думаю, что Russell 2000 - это хороший индикатор эффективности малого бизнеса. Вместо этого это индекс, который сильно склоняется к циклическим секторам с некоторыми особенностями. В R2000 нет ни одного из технологических гигантов, и всякий раз, когда "яблоки" мира кислеют, этот индекс по определению, получает относительный выигрыш.

Russel 2000 склоняется к энергетическим и финансовым акциям, а именно у них дела сейчас идут неплохо при росте цены нефти. Циклические и стоимостные акции лидируют в этой атаке,и это может продолжиться. Эта тенденция хорошо отразилась и на доходности рынка облигаций, которую отметил выше. 

Нет ничего удивительного в подобной ротации, и я писал о ней ещё осенью при очередном перераспределении в портфелях моих инвесторов. Здесь удивляет только скорость роста, если уж, её заметно даже на 20-летнем графике. Это совсем не значит, что тренд сменился на следующие годы, но, думаю, что тенденция продолжится до конца как минимум этого квартала. А там посмотрим. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.

среда, 13 января 2021 г.

Перекладываемся из могучей пятёрки? Акции с малой капитализацией обогнали FAANG.

Одним из благоприятных аспектов последних показателей работы фондового рынка является расширение участия других классов активов, помимо акций крупных компаний группы FANGMA, в которую входят: Facebook ($FB), Amazon ($AMZN), Netflix ($NFLX), Google ($GOOGL), Microsoft ($MSFT) и Apple ($AAPL). Я не раз писал о смене тенденции с бОльшим вниманием к стоимостным акциям в своих обзорах, но давайте теперь посмотрим на итог 2020г.

Как видно из приведенной ниже диаграммы, в течение первых восьми месяцев прошлого года средняя доходность этой корзины акций значительно опережала другие классы активов. Кстати, у меня из этих есть только $MSFT небольшим объёмом; о причинах уже не раз писал и говорил подробно в этом выпуске подкаста:


Мы видим огромное преимущество FANGMA на этом периоде, но с 01.09 началась смена этой тенденции. Как показывает следующий график, начиная с 09.01.2020 года средняя доходность акций FANGMA отрицательна и находится на уровне -3,8%. 

Также как акции малой и средней капитализации отстают на первом графике, эти два класса активов испытали значительный разворот в доходности и теперь значительно опережают доходность акций группы FANGMA, а также и сам индекс S&P 500.


Ротация из сектора акций с большой капитализацией в другие классы активов подтолкнула доходность акций с малой и средней капитализацией к уровням, которые намного опережают доходность индексов с большой капитализацией. 

С другой стороны, международные акции продолжают уступать американским, как показано ниже, и в этом может заключаться возможность для инвесторов при условии, что эта тенденция продолжится. Но вам этого никто не обещал, я лишь подвожу итоги прошлого года.


Наконец, инвесторы должны отметить, что доходность в других классах активов, таких как small cap и mid cap, значительно превысила их 200-дневную скользящую среднюю. Ниже приведён график, детализирующий индекс small cap Russell 2000 Index ($IWM) по сравнению с процентным уровнем индекса выше его 200-DMA. В этом случае индекс находится на 34,5% выше 200-DMA, а исторически это был уровень, где можно было ожидать отката. 


Таким образом, только что завершившийся 2020г показал рост $SPX на 18,4%, и это на фоне 31,5% - ной доходности в 2019г. Доходность индекса в прошедшем году была небольшой, хотя акции FANGMA составили 12,15% от этой общей доходности 18,4%. 

Как мы выяснили выше, с последней трети 2020г произошёл переток доходности на более широкий круг акций с меньшей капитализацией , и это является позитивным рыночным фактором. Конкуренция важна везде. Конечно, рынок не будет двигаться выше без откатов, и у нас нет гарантии, что это не была лишь коррекция на малых, в т.ч. и стоимостных, акциях. 

Этот тренд может быть и дальше прибыльным для инвесторов при входе сейчас, но я бы не стал с головой утопать в акциях с малой капитализацией, хотя FAANG по-прежнему буду избегать. Везде нужно знать меру, и в этом году придётся очень внимательно следить за рынком. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента.

Альфа, бета, мусорные акции и зомби. PodcastTT Выпуск 3.


Осенний дайджест криптовзломов. Google представляет инструмент для хранения крипты банковского уровня.

По данным отчёта Lightning.news чистые потери от взломов криптовалютных проектов с начала 2026 г. составили около $2,35 млрд с учётом заморо...