вторник, 4 октября 2016 г.

Что есть золото? Поиск Истины на долгосроке, который ничем не закончится.

Сегодня я хотел написать пост про корреляцию, как прямую, так и обратную, золота с другими инструментами. Многие уверены, что золото всегда точно отражает ситуацию на других рынках, вопрос только на каких. Кто-то уверен, что золото-это единственная "правильная" валюта, кто то называет его тихой гаванью (или Safe Haven), другие же уверены, что этот металл лучшая защита от инфляция. Так ли это, и есть ли хоть где-то среди этих трёх вариантов точная корреляция я попытаюсь выяснить в этом посте, приведя цифры и графики.

Золото как валюта.
С конца эпохи золотого стандарта в 1972 мы видим корреляцию -0.37 между золотом и индексом доллара, означающую, что они, вроде как, равномерно движутся в разных направлениях.


На долгосроке выглядит хорошо и понятно, но это не значит, что среднее значение даёт правильный ответ и сигнал в любой момент. Совсем нет. Только в 75% времени они движутся в разных направлениях, и это означает, что 1 год из 4-х они ходят вместе вверх или вниз:


Когда же они ходят в разных направлениях, происходит это совсем не пропорционально. С 1972г индекс доллара упал на 16% (-0.4% среднегодовое), а золото за этот же период выросло
на !!!2875% (+8% среднегодовое) Золото росло в разы быстрее, чем падал доллар, поэтому говорить о нём как о валюте не совсем корректно. Учитывая те 25% случаев прямой корреляции и разрыв в пропорциях в других 75%, связь между ними мне кажется совсем призрачной, хотя и совпадением на столь долгом периоде это, конечно, не назовёшь.

Золото-это товар.
С этим утверждением всё ещё хуже. С 1972 корреляция между золотом и Thomson Reuters Equal Weight Commodity Index (CCI Index) по сей день составила +39, т.е. в 10 раз шумнее, чем с индексом доллара:


Когда золото и индекс шли в одну сторону, они так же делали это совсем не пропорционально. Если смотреть по годам, то здесь в 31% случаев золото шло против CCI с среднегодовым ростом 8% против 3.1% на индексе.

Золото защищает от инфляции.
Да, это, пожалуй правда, во всяком случае в прошлом. С 1972 г золото выросло на 2875%, превосходя в 5 раз инфляцию в США за этот же период в 480% Опять же выглядит хорошо, но на пути длиною в жизнь. Какой-то чёткой корреляции и пропорциональности для построения торговых моделей нет и здесь. С 1972г по 1980г золото выросло на 1256% против роста CPI (ядро инфляции) в 110% Напротив, в следующие 20 лет (1981-2000) CPI вырос на 101%, когда золото упало на 54%:


Золото-тихая гавань при шторме на фонде.
Что означает "Safe haven"? То, что при обвалах фондового рынка инвесторы выходят в золото, надеясь переждать в нём бурю. Похоже, это самое верное определение для жёлтого дьявола.


Если смотреть по годам, то обратная корреляция почти идеальна. Но вот на месяцах всё намного сложнее, с 1972 при закрытии SPX месяца в минусе золото росло лишь в 54%, это близко к подбрасыванию монетки, если смотреть по годам, то в 67% случаев:


В общем, если же вы внимательно прочитаете этот пост и оцените цифры, то поймёте, что никаких строгих корреляций у золота с чем бы там ни было нет. Это чушь, и посмеётесь, когда в очередной раз прочитаете аналитиков точно знающих причину падения или роста золота.
 
Обратите внимание, что все они постфактум прикручивают одну из четырёх вышеприведённых корреляций, это можно сделать всегда. На этом не построишь торговую модель. Золото один из самых сложных, но и самых волатильных инструментах.
 
Как вы знаете, я торгую его на счетах своих инвесторов только на краткосроке, следуя за трендом, а не ища корреляции с другими инструментами. На долгосроке прикиньте сами, посмотрите все эти графики и, может быть, сможете понять мистическое поведение и закономерности в больших движениях золота. В помощь вам "Лампа Мафусаила" Пелевина, которую я уже анонсировал недавно перед выходом книги в свет. Есть там забавные и умные мысли. Я же пока внимательно слежу за своим шортом и жду начала коррекции для фиксации прибыли. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: "Тихий Трейдер" Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________________________________________________________________
Архив ТТ 26.07.2015: Александр Элдер Как играть и выигрывать на бирже

Старый олдскульный Элдер...Очень давно, помнится, я ночью не мог оторваться от его книг, казалось, что вот он грааль трейдинга. Вглядываясь в биографию, понятно, что никаким крупным трейдером он не стал, так, один из биржевых литераторов того времени, вовремя нашедший спрос.
Значит ли отсутствие его реальных успехов на долгом периоде, что книги Элдера плохи? Нет. Многие в то время начинали с его книг, немногие в рынке и по сей день.Позитивные, мотивирующие книги вреда ещё никому не приносили. Удачи!!!

понедельник, 3 октября 2016 г.

Не добавляйте политику в свой портфель.Ждём волатильность.

Казалось бы, заголовок этого моего поста противоречив, но на самом деле он вполне понятен тем, кто кроме спекулятивной торговли фьючерсами и опционами, интересуется фондовым рынком и долгосрочными инвестициями. У американцев всё готово к выборам, осталось менее 6 недель, и сейчас всё внимание в т.ч. и инвесторов всего мира приковано к дебатам. Но так ли сильно политика влияет на рынок? В этом фондовом обзоре уделю внимание этому вопросу, и, конечно же, вспомню про основные важные цифры для рынка.
Итак, 3-й квартал закончился для рынков рекордно низкой волатильностью, в т.ч. и для акций. Это выносило конечно большинство спекулянтов и хедж-фондов, я и мои клиенты тоже понесли потери на этой болтанке. В середине сентября был второй исторический рекорд внутридневного падения волатильности (VIX):
Это ад, конечно, для спекулянтов, но для долгосрочных инвесторов в акции ничего не случилось, и SPX закрыл квартал всего в 2% от исторических максимумов:
Про причины и последствия столь рекордно низкой волатильности я ещё напишу отдельный пост чуть позже. Сейчас же впереди выборы, "страх" возвращается, и скоро мы получим хорошие движения. Для долгосрочных инвесторов, наоборот, выборы-это всегда сложное испытание на прочность. Но оправдано ли это?
Однажды Ричарда Никсона спросили, что бы он делал, если бы не стал президентом. Он ответил, что занялся бы покупкой акций. На это один из старожилов Уолл-Стрит ответил, что если бы Никсон не стал президентом, он бы то же решился на покупки. Забавная история, но на самом деле на долгосрочном периоде президент и правительство очень слабо влияют на фондовый рынок. Рынок рос и падал и при демократах, и при республиканцах, и при плохих, и при хороших президентах. Даже грубые ошибки правительства США (вспомните посткиризисные shutdown) приводят к серьёзным, но не долгосрочным последствиям.
Когда избрали Обаму, во всех газетах писали, что он социалист, прижмёт жирных котов-банкиров и рынок рухнет. В итоге при нём он удвоился, а переизбрание вообще никакого эффекта не имело. Вопреки всем догмам и экономическим теориям, я наоборот давно уже считаю, что рынок управляет политиками.  В истории много тому доказательств, вспомните, например избрание президентом Франсуа Миттерана в 1981г Тогда рынок Франции вместе с франком обвалился, и деньги рекой потекли на Уолл-стрит, и так продолжалось до тех пор, пока Миттеран не образумился и не выкинул из головы все свои радикальные социалистические идеи по регулированию банков и фондового рынка.
Рынок и деньги правят всем миром, в т.ч. и политиками высочайшего ранга. Не важно кто президент в данный момент, тем более в США, где его полномочия совсем не безграничны. Это всё-таки не "Карточный домик", хотя сериал мне нравится. Рынок-это мистическая смесь веры, страха и терпения, он движет всем, а политики принимают решения лишь опираясь на него. Если нет, рушится либо страна, либо политик, либо солидарно) Этого не изменить.
Говоря о влиянии, прав будет тот, кто больше оглядывается на ФРС, а не на действия правительства США. Другое дело, что перед выборами Фед всегда подыгрывает своему кандидату. Но тоже бывают исключения, похоже, как в этот раз.
Это я всё к тому, что разумному инвестору не стоит особо задумываться об угрозе прихода к власти Трампа. Случись так, в моменте это, конечно, ударит по рынкам, но страхи сильно преувеличены. Не верю я в сильную коррекцию даже при этом маловероятном событии. Наоборот, меня как спекулянта должно радовать то, что рынок наконец-то оживёт и даст большие возможности мне и моим клиентам. Слишком надоел нам этот штиль.
Что касается экономики, то пока всё противоречиво, но скорее, пациент жив, чем мёртв, и акции перед выборами я бы точно продавать не стал.В прошлый четверг мы увидели, что ВВП за 2-ой квартал пересмотрели вверх до 1.4% Это хорошо. С другой стороны уже 7-й квартал он остаётся ниже докризисных 2.6% Это плохо. В конце октября выйдет первичный ВВП за 3-й квартал, и Фед Атланты, как помните, прогнозировал 2.8% Это было бы очень хорошо, и сломало бы тренд, и, заметьте, это будет ещё до выборов. Думаю, нам стоит ждать хорошей волатильности и с полной внимательностью относится к торговле в новом финансовом сезоне.
Так же на прошлой неделе доверие потребителей оказалось на максимальном за 9 лет уровне, собственно, на чём рынок и взлетел в моменте.Аналитики говорят, что на потребителей более всего повлиял рынок недвижимости. Индекс Кейс-Шиллера вырос на 5.1% за этот год, а на новый ипотечный пузырь это пока совсем не похоже.
На мой взгляд, потенциал для фондового рынка США есть, и он огромен. Этим постом я лишь хотел сказать, что для разумного инвестора предстоящие выборы должны быть по боку, и, уж, на реакцию после дебатов, о которой много сейчас говорят аналитики, вообще смотреть не стоит. Спекулянтам же все эти страхи только на руку, и волатильность, как ни крути очень скоро вернётся.Самое время подумать о новых инвестициях. Удачи!!!

вторник, 13 сентября 2016 г.

Бангстеры продолжают собирать плюшки. Что изменилось с 2008?

Недавно я выкладывал в блоге свою рецензию на книгу "Кванты", основной связывающей линией в которой является ипотечный кризис 2008г. В конце автор сетует на то, что ошибки допущенные регуляторами и квантами тогда вряд ли изменят систему, и всё вернётся на круги своя.
По сути, так и получилось. С помощью денежных инъекций ФРС восстановила рынки, порезали некоторые сверхирисковые деривативы, и, вроде как, запустили слабое восстановление экономики. Другого выхода не было, но и никаких качественных изменений системы с тех пор почти не произошло. Вернуться к нормальным ставкам и запустить инфляцию до сих пор не получается, а рынком движут всё те же силы, что и в 2007г. Те же банки, те же фонды, те же люди.
В статье ниже Spydell пишет как раз про это более развёрнуто, а именно про банки. Что изменилось в их структуре? Кого теперь больше на рынке? Прочитайте, всё довольно сжато и информативно, хотя и выводы у него, как всегда, несколько радикальные. Не думаю, что всё так плохо, но и с цифрами особо не поспоришь. Это смотря как посмотреть. Удачи!!!

12 самых влиятельных финансовых структур США: JP Morgan Chase, Bank of America, Citigroup, Wells Fargo, Goldman Sachs Group, Morgan Stanley, United States Bancorp, Bank of New York Mellon, PNC Financial Services Group, State Street, Blackrock и BB&T имеют в распоряжении 12 трлн активов, генерируют около 135 млрд совокупного дохода за квартал, свыше 40 млрд операционной прибыли и 26.5 млрд чистой прибыли за квартал. Все это вблизи максимумов.

Им, черт их побрал, удается показывать рекордную прибыль, несмотря на экстремально низкий потенциал процентного дохода (за счет нулевых и даже отрицательных ставок ЦБ), рекордно низкую возможность извлечения прибыли по направлению комиссионного дохода из рыночной активности (самые низкие торговые обороты на фондовых и долговых рынках за 15 лет), высушенный открытый рынок (самое низкие вовлечение частных игроков в рынок за 20 лет), наиболее низкую активность в размещении акций и облигаций с 2005 и вялые показатели слияний и поглощений в 2016.

Вообще у банков и инвестиционных структур есть четыре основных направления генерирования дохода:

  1. Чистая процентная маржа (дифференциал между заемными и выданными под процент ресурсами)
  2. Комиссионный доход от обеспечения выхода клиентов на финансовые рынки, комиссия от размещения акций и облигаций и комиссия от консультационных и инвестбанковских услуг при слияниях и поглощениях
  3. Трейдинговый доход от операций на открытом рынке, как инвестиционных, так и спекулятивных.
  4. Операции с деривативами (используются не только для страхования с одной стороны контрагента, но и для извлечения прибыли с другой стороны).

Так вот, говоря объективно, ни одно из направлений не воспряло с 2008. Вообще ни одно. Кредитование по номиналу стагнирует с 2009, ну хотя есть определенные попытки роста с 2014, но они незначительные, чтобы говорить об устойчивой тенденции. Процентная маржа схлопывается до «разумного предела» по естественным причинам.

Комиссионный доход на минимумах за 10-15 лет, как из-за снижения торговой активности клиентов, так и бизнес активности реального сектора экономики. Говорить о перспективах торгового дохода также не приходится по причине уничтожения частных трейдеров. На рынке остались только ЦБ, первичные дилеры и крупнейшие в мире фонды. Так что лохня вся сгинула, деньги приходится отбирать у себе подобных. С деривативами жестко обожглись и этот рынок в режиме консервации с 2008.

Доходы, как видно падают 6 лет, а с коррекцией на активы – вообще исторические минимумы. Под доходами понимается не чистый, а совокупный доход, т.е. процентный доход + непроцентный доход. Соответственно, по мере снижения процентных ставок доход падает. Позже покажу чистый процентный доход.

Однако им удалось восстановить прибыли.
Во-первых, удалось нормализовать кредитные риски и снизить отчисления в резервы по кредитным списаниям до минимума с 2005-2007.

Во-вторых, банки и фонды сокращали штаты и оптимизировали операционные расходы до высокой по историческим меркам эффективности. В расчете на 1 доллар активов, американские банки имеют наименьшие за 20 лет операционные расходы.

В-третьих, перманентная поддержка со стороны ФРС гарантирует некий фиксированный доход на рынке через сговор между крупнейшими участниками торгов по удержанию активов в заданных пределах, границах. Это в свою очередь повышает предсказуемость, снижая волатильность и позволяя играть с большим риском, чем обычно, зная допустимые пределы колебания активов.

В-четвертых, инвестбанковский рынок стал еще больше монополизированным с 2008 за счет целенаправленного уничтожения более мелких фирм. Это позволило несколько компенсировать выпадающие доходы через поглощение доли рынка более слабых участников.
Ну и наконец. Как видно, норма прибыли примерно на треть ниже показателей 2005-2007, если корректировать на величину активов сейчас и тогда.

На качественном уровне ничего кардинально лучше не стало с 2011-2012. Все те риски и дисбалансы, о чем говорилось 5 лет назад – актуальны по сей день. Однако, за счет отключения механизмов обратных связей и через ожесточенную манипуляцию активами пока удается балансировать. Правда ли, что американские финансовые структуры сейчас наиболее успешные в мире? Да. Кто формирует правила игры, тот и снимает всю прибыль. Сколько это продлится? Теоретически сколько угодно до момента ввода новой, неподконтрольной переменной-катализатора. Источник.

понедельник, 12 сентября 2016 г.

Стивен Хокинг, Леонард Млодинов. Кратчайшая история времени.

С момента выхода книги, ещё до переиздания, её прочитал каждый 650-й житель планеты.«Кратчайшая история времени» (англ. A Briefer History of Time) — научно-популярная книга, написанная известным английским физиком Стивеном Хокингом и американским физиком Леонардом Млодиновым, впервые изданная в 2005 году американским издательским домом «Bantam Books» .. 
В книге рассказывается о появлении Вселенной, чёрных дырах, теории суперструн и квантовой механике. Книга написана живым языком и рассчитана на обыкновенного читателя. Является обновленным и дополненным новыми открытиями в науке переизданием книги Стивена Хокинга «Краткая история времени». Другие книги и их аудиоверсии вы всегда можете найти на странице "Книги" моего блога. 

Страх и любовь в золоте. Только $GLD принесло мне прибыль летом.

На данный момент у меня нет открытых позиций по золоту, хотя и видим неплохое движение вниз, но моя стратегия на вход сигналов не давала. В прошлый вторник я зафиксировал среднюю прибыль на лонге золота, вышел в начале коррекции, и пока по металлу нейтрален. Напомню, что золото я торгую на краткосроке, и только оно летом приносило прибыль мне и моим клиентам, нивелируя убыток на валютных сделках. В конце этого поста увидите все сделки по золоту за лето, а до этого попробую более глобально взглянуть на графики и статистику, приведу некоторые аргументы в пользу восходящего тренда. На мою торговлю эти прогнозы не влияют, но следить за ситуацией на рынке всегда интересно и полезно. Для начала месячный график ETF GLD:
Я понимаю, что многим сейчас хочется видеть бесспорный восходящий тренд, и его легко обосновать чем угодно, начиная с монетарной политики низких ставок во всём мире и заканчивая очередным тестом ядерной боеголовки в Корее. Я пока не вижу подтверждения о развороте глобального тренда. Да, золото растёт от минимумов уже 9-й месяц, но на этом, возможно, новом тренде не было серьёзных коррекций с дальнейшим подтверждением, да и объёмы падают 4-й месяц. Я надеюсь, что этот тренд продолжится и волатильность вырастет на второй волне, но пока не стал бы с пеной у рта говорить о бычьем рынке.
Что может поддержать восходящий тренд? У золота есть две фазы покупок: "Покупки на страхе" и "Покупки на любви" В первом случае металл находит спрос на хеджировании от политических и монетарных рисков, во втором-на физическом спросе в сезон свадеб Индии и китайском НГ. Страх может придти с любой стороны, от действий ФРС и выборов в штатах, до европейских проблем, особенно Италии. Об этом мы и так слышим каждый день, поэтому здесь я сосредоточусь на физическом спросе, тех самых "покупках на любви", где можно опираться хоть на какие-то цифры, а не смутные сомнения.
Что с добывающими компаниями? В целом они растут ровно с начала года,и Market Vectors Gold Miners ETF (GDX) с того момента удвоился:
А так выросли доходы  с акций 10-и крупнейших добывающих золото компаний в 1-ом квартале. В среднем +88%:
Это, конечно, радовало инвесторов, но совсем не значит, что так будет и дальше. Добыча сланцевых компаний так же хорошо росла, и акции тех компаний росли, пока цена на нефть оканчательно не обвалилось. Здесь же, наоборот мы видим эффект низкой базы. Но, повторюсь, подтверждения глобального разворота я пока не вижу, хотя добытчики, да, выглядят довольно привлекательно уже сейчас. Дело риска.
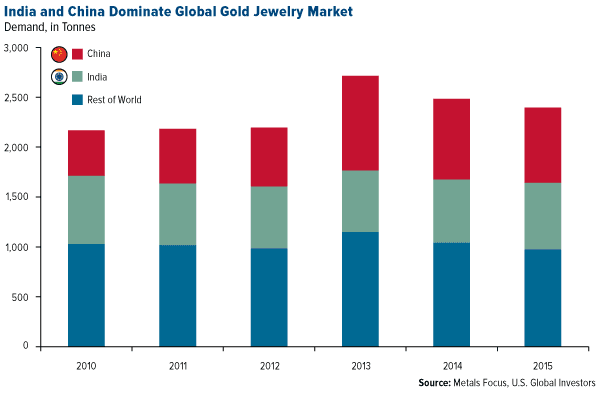
Откуда спрос? Напомню вам, что в прошлом году Индия обогнала Китай по физическим покупкам золота. Весь остальной мир примерно на одном уровне с 2010г, когда эти две страны наращивают покупки, поэтому при анализе прежде всего нам стоит смотреть на них:
Фестиваль Огней, после которого начнётся сезон свадеб в Индии начнётся в этом году 30.10 Их аналитики говорят, что с 2011 по 2021 год будет заключено 150 млн. браков, на каждый из них покупается от 0.7 до 70 унций, что составляет 35-40% от всего бюджета свадьбы. Не слабо, да? Для них это больше чем украшение.
С другой стороны, цены на золото для Индии и Китая в национальной валюте сильно выросли в этом году при минимальном росте доходов.Совсем не факт, что спрос не снизится:
Интересен и следующий график. Корелляция между китайским М2 и ценой на золота ломается в этом году:
Почти такая же ситуация была во время кризиса 2008-2009 г, и тогда пересечение этих линий стало лишь началом новой волны восходящего тренда, который закончился на 1800$ только через 3 года.
Глядя на все эти аргументы, конечно, складывается мнение, что клиент скорее жив, чем мёртв, и вероятность продолжения восходящего тренда, на мой взгляд, выше, чем дальнейшего похода на юг, но... Когда это рынок был разумным и предсказуемым? Я привёл вам цифры, и, если вы собираетесь купить золото на долгосрок, я бы не советовал торопиться, хотя риск здесь оправдан. Для меня же золото на краткосроке остаётся лучшим инструментом, и летом только оно стабильно приносило прибыль, когда фондовый рынок и валюты застряли в боковике. Вот все сделки с начала июня, которые вы так же всегда можете найти на странице STRATT-NA моего блога:
При рекомендуемом инвесторам и подписчикам на торговые сигналы балансе для начала торговли, золото за этот период принесло +25% Надеюсь, металл и дальше будет радовать моих действительных и новых клиентов. Удачи!!!

пятница, 9 сентября 2016 г.

Когда рынок найдёт направление? Антирекорды и прогнозы на 3-й квартал.

Как правило, День Труда, который американцы праздновали на этой неделе, является поворотной точкой для фондового рынка. Трейдеры возвращаются на рабочие места, растут объёмы, возвращается волатильность. Надеюсь, и этот год не станет исключением, хотя по летнему "безветрию" он уже побил рекорды, это касается и валютных рынков, что принесло мне убытки.
Уже 2 месяца мы не видели на SnP ни три последовательных дня роста, ни три дня падения. Последние 40 дней индекс торгуется в диапазоне 1.75%. На DJIA это 2.27%, рекорд за 100 лет. Второй по значимости такой период низкой волатильности был с 12.1922 по 02.1923, тогда этот диапазон был 2.53%. Короче, пока на рынке есть только один тренд-Отсутствие тренда. Тем не менее, новый сезон начался, впереди выборы, и долго стоять на месте у рынка уже не получится, несмотря на околонулевые ставки. Кстати, волатильность рынка легко отслеживать по моим постам. Чем она меньше, тем меньше публикаций, ведь я веду трендовую торговлю, и когда рынок на месте, писать довольно скучно.
В этом посте попробую суммировать стартовые позиции на новый сезон. Каким пришла в него экономика, и что ждут от него аналитики. Вполне закономерно, что эти весна-лето были суперскучными, при всём желании рынок не находил новых трендов, и даже Brexit ничего не изменил, скорее наоборот, всё запутал и убедил последнего инвестора не торопиться и дождаться выхода из боковика. Но что будет дальше?
Продолжающееся восстановление в экономике США нашло отношение в заявлениях членов ФРС  и Бежевой книге в начале сентября (полный текст здесь) Мыло, конечно, но общий консенсус о повышении ставки опять растёт. Я думаю, что в сентябре Фед опять пропустит это решение, но, как и в прошлом году, увидим более понятные прогнозы и план на декабрь. Это и может стать хорошим толчком для рынка.
В прошлую пятницу мы узнали, что в августе экономика штатов создала 151000 новых рабочих мест, что ниже прогноза в 180000. Безработица составила 4.9% Не смотря на то, что до прогноза не добили, тренд остаётся положительным, мягкое восстановление продолжается.
Хорошо для американцев и то, что растёт заработная плата, +2.4%, это выше инфляции. ФРС этому уделяет большое внимание, ведь рост зп говорит об уже возникшем дефиците рабочей силы в некоторых отраслях, что рано или поздно приведёт к росту и общей занятости, и инфляции. Ещё один цент в копилку декабрьского повышения.
Пожалуй, больше всего комментариев и прогнозов сейчас я вижу по долговому рынку, который оторвался от реальности ставки ФРС. Доходность по 2-леткам ещё 2 месяца назад была 0.56%, сейчас выросла до 0.78% Спрэд между доходностью 2-х и 10-леток первый раз за 9 лет упал ниже 80 пп., а это тоже важный индикатор для Феда. Тем временем, BlackRock предупреждает о конце периода "беспорядочной скупки" бондов, прогнозируя "великую миграцию" в риск. Эта позиция мне кажется очень справедливой.
Чем закончится третий квартал? ФРС Атланты ожидает рост на ВВП на 3.5% По S&P 500 аналитики ожидают перелома в семиквартальном падении доходов. Напомню, что во 2-м квартале выручка по компаниям из индекса упала на 1.2%, что было лучшим показателем за 7 кварталов.
Средний доход для акций  из индекса SnP( с поправкой на инфляцию) прогнозируется на уровне 29.6$ Если так, это станет историческим максимумом, рост тогда будет на 16.4% выше, чем в 3 кв. прошлого года. Ожидается 34% рост в медицинском секторе и +16%  в высоких технологиях.
Судя по всему, итоги 3 квартала порадуют рынок, и самое главное то, что компании уже не стремятся сидеть в кэше. Есть интересная статья в Bloomberg по этому поводу, почитайте. здесь лишь вкратце суть. Как помним, все прошлые годы вся выручка компаний оседала в кэше или шла на байбэки и выплаты диведендов. Теперь компании предпочитают вкладывать деньги в расширение, а это хороший знак.
Своё мнение по американским акциям я не менял.Уверен, что ралли продолжится после повышения ставок, никакого парадокса в этом нет, и видно уже по некоторым фишкам. Рынок не боится плавного повышения, только в моменте, и традиционно растёт годами после начала повышения. Другое дело, что Фед не торопится, и вот это как раз намного больше пугает инвестора, что мы и видим на этом затянувшемся боковике. Думаю, уже скоро мы увидим выход инвесторов из безумного ралли на бондах и переход в риск, вопрос времени.Это сразу приведёт к росту объёмов и волатильности, оживут все рынки.Надеюсь, это случится ещё до выборов, пусть и не повышение ставки, но внятные заявления ФРС сдвинут рынок. Удачи!!!

вторник, 6 сентября 2016 г.

Gold falls, tumbles, precipitates…Свежий прогноз по $GLD от Пелевина.

В этот четверг в свет (или тьму) выходит новая книга Пелевина " Лампа Мафусаила, или Крайняя битва чекистов с масонами." Полно отрывков из неё уже бродит по сети, но мне, конечно, как трейдеру, пока более всех понравился приведённый ниже.
Тема глобальных финансовых рынков, более или менее завуалировано, видна в каждой его книге, вспомните аналитика из "Ананасной воды" или теорию баблоса из "АмпирВ". Интересно то, что Пелевин действительно в теме, и если в прошлых опусах это было довольно размыто, хоть и правильно, то в "Лампе" нас ждёт совсем конкретное описание работы аналитика по золоту. Сам он в этом разбирался, или есть консультанты? Не знаю. Многие годами тыкая на кнопки в метатракторе не осознают даже части из этого отрывка, может теперь прозреют? Нет, они же читать не любят. Всем остальным советую уже  эти выходные провести  с очередной книгой одного из лучших, на мой взгляд, современных российских писателей. Удачи!!!


…Я часто писал обзоры по валютам (и, конечно, всегда упоминал в них золото) – на эти материалы после начала кризиса возник большой спрос.

Чтобы было понятнее, как работают финансовые аналитики моего типа (а других этот мир не кормит), приподниму мрачную завесу тайны – разумеется, только в той части, которая касается материалов для открытой печати, где мы показываем миру свой благородный профиль.

Когда вы трудитесь на Цивилизацию, надо иметь чуткое, большое и волосатое ухо добра и света, примерно как у Йоды из «Звездных Войн». Два раза вам никто повторять не будет. Повторять не будут вообще. Понимать надо не только прямые указания, но и интонации. И отыскивать эти указания и интонации в информационном поле следует самому.

В тот момент даже дураку было видно, что Картель усиленно шортит золото – причем ясно было, что это длинный тренд. Я определял это просто – почти любой заголовок в мэйнстримных медиа, которые я сканировал, содержал негативные эпитеты – и тогда, когда золото шло вверх, и тогда, когда оно шло вниз. Когда золото опускалось, это называлось «Gold falls, tumbles, precipitates…»¹. Когда же оно поднималось, это называлось «Gold struggles to recover…», «Gold fails to climb to…»², – и дальше называлась взятая более-­менее с потолка отметка, которую золоту опять «не удалось взять». А если, например, золото росло десять дней подряд, но на пятый день чуть припадало, заголовки были такие: «Gold drops first time in five days»³.

В общем, со словом «золото» проделывали то же самое, что в конце прошлого века со словом «серб»: при всяком возможном и невозможном случае помещали в негативный контекст (задач у мэйнстримной прессы много, а технология, по сути, только одна).

В чем отличие профессионала от лузера-­любителя? Лузер склонен к конспирологии. Он будет выяснять, «кто за этим стоит», ротшильды или рептилоиды, хотя еще в школе его учили, что современный финансовый капитал – такой же последовательный интернационалист, как товарищ Троцкий.

Профессионал же, в отличие от лузера, знает, что миром правят не англо-­саксы, не евреи, не китайцы – а Дух Денег, чьи пути неисповедимы. Этот Дух надевает на свои бесплотные пальцы самых разных людишек – а потом сбрасывает их, как хирург резиновую перчатку. Поэтому профессионал интересуется лишь четко оформленной тенденцией – и, когда она делается ясна, берется за работу по ее монетизации.
Мои обзоры были позитивны, корректны и насмешливы – но изнутри напоминали невидимое миру кровавое самобичевание, которому подвергают себя фанатики-­шииты.

«Что делает «золотой жук», уходящий из доллара в золото? Он, по существу, шортит Америку, все увереннее и увереннее выходящую из кризиса. Он надеется заработать на крахе мировой экономики (который, чего уж тут скрывать, пытается приблизить своей «рыночной активностью»).

Со времен Великой Депрессии известно, что перевод значительных сумм в золото можно рассматривать как своего рода финансовую диверсию, ибо это серьезно понижает скорость обращения денег. Но все быстрее нормализующаяся экономика развитого Запада, несомненно, способна это пережить. Так что не будем осуждать нашего горе­-инвестора – свобода действия всех рыночных операторов как раз и гарантирует устойчивость западной экономической модели.

Вот только какой же угрюмый и пессимистичный склад ума нужен, чтобы не понимать простых истин: будущее не за мертвыми слитками металла, лежащими в банковском сейфе – оно за умными часами, смартфонами, частными космическими кораблями, компьютерами «apple», новыми медицинскими технологиями, юными дерзкими умами. Словом, за Атлантом, держащим на своих плечах неостановимый прогресс человечества.

Если коротко, золото падает, потому что у него нет покупателей. А покупателей у него нет, потому что на дворе двадцать первый век. Золото вышло из моды примерно так же, как штаны­-бананы. Оно уже давно стало просто бессмысленным блестящим фетишем, который до сих пор хранят зачем­-то люди, застрявшие в своем внутреннем средневековье.

Поэтому не стоит удивляться, что традиционная функция safe haven4 на наших глазах естественным образом переходит от золота к доллару – как роль главного транспортного средства перешла в свое время от лошади к – – – ».

Это был, что называется, business as usual – таких статей я написал не одну, не две и не три.

Но потом начался укрокризис, и все системы координат испытали резкое искажение – как будто их погнуло взрывной волной от «Бука».

Из-­за сложных материальных обстоятельств мне теперь приходилось трудиться больше – и я стал понемногу брать халтурку из других мест, работая и на ватный дискурс тоже (разумеется, под псевдонимом).

По причине общего российского неустройства (и, я бы сказал, глубокой отсталости даже самой нашей отсталости) «работать на ватный дискурс» означает, по сути, создавать его на ровном месте – так что грех мой был двойным.

Вата, чтобы было ясно – это вовсе не патриархально-­православное русопятство под чекистским патронажем, как неверно думают некоторые бойцы. Вата – понятие международное и транскультурное, равно обнимающее, например, боевой флаг американских конфедератов и белую традиционную мужскую сексуальность.

Главное отличие ваты от цивилизации в том, что вата по своей природе реактивна. Она не создает повестку дня, ошарашивающую всех неожиданностью, острым запахом и непонятно откуда взявшимся финансированием, а послушно отрабатывает ту, что бросили ей в почтовый ящик «силы прогресса» – и при этом надеется победить в культурной войне, на которую ее вызвали этой самой повесткой. Ну­-ну, Бог в помощь.

Есть ли у ваты шанс? Нет, пока она остается ватой. Вот салафиты и укры перестали ею быть, разослали всем свои повестки – и у них шанс появился. Они теперь – альтернативные проекты. На самом деле все просто – как сказал великий Гете, лишь тот достоин жизни и свободы, кому дают финансовый ресурс.

Но пусть эту важную и запутанную проблему разбирают титаны фейсбука. Я же скажу только, что для профессионала без личных политических пристрастий вата и цивилизация идеально дополняют друг друга – примерно как тампон и международный женский день.

В качестве иллюстрации своих слов приведу кусочек из второго обзора по золоту, написанного мной одновременно с первым, но для другого издания – в порядке утилизации невостребованных цивилизацией смыслов:

«Удивительно, но сегодня мы оказались в мире, где нет реального мерила всеобщей стоимости. Если, конечно, не считать таковым листочки пресованной мацы с портретами масонов восемнадцатого века, обеспеченные долгами сидящих на вэлфере афроамериканцев (и афро-­американок, Аарон, афроамериканок тоже – не зря ведь их портреты ставят теперь на банкноты вместо масонов).

Последние десять тысяч лет мерилом стоимости было золото. Но сегодня нам говорят, что оно устарело. До такой степени, что стоило Каддафи только заикнуться о введении золотого стандарта в Северной Африке, как его тут же смел восставший народ.

Действительно, стоящие за долларом люди (или, вернее, силы – ибо насчет их биологической природы окончательной ясности нет) научились серьезно качать цену золота в своей зеленой бумаге. Цель у них одна – сделать доллар незаменимым.
Наивные чекисты думали, что трюк – это контролировать как можно больше месторождений нефти и газа. Но действительный трюк – контролировать мировые деньги, за которые нефть продают. Они возникают из ничего, но при этом безальтернативны (даже идиоту понятно, что остальные мировые валюты вторичны по отношению к доллару и являются просто его функцией). Единственной реальной альтернативой баксу до самых последних времен оставалось древнее как мир золото.
Допустим, вы печатаете эти самые доллары – ничем не обеспеченные расписки, ходящие в качестве средства платежа. Золото – ваш естественный конкурент. Как вам его одолеть? Я не буду углубляться в частности – опишу только самый общий принцип (конкретика чуть сложнее, но не меняет сути).

Продавайте бумажное золото в огромных количествах каждый раз, когда кривая XAU/USD оказывается возле критических точек, роняя его стоимость и теряя много «денег» – убыток для вас не важен, потому что вы свободно эмитируете из межпланетной пустоты те «условные единицы», в которых его несете.

Дети верят, что если переливать воду из одного стакана в другой над ухом у спящего, он описается. А взрослые и серьезные – может быть, самые серьезные на планете дяди – поступают еще проще: они переливают из пустого в порожнее на «Комексе», пока контролируемые ими медиа погружают людей в сон.

Вы не можете покупать «золото» сами у себя, но правая рука Картеля может продавать опционы левой (названия операторов опущены из соображений национальной безопасности, но все, кто в теме, их хорошо знают). Любой bullion bank5будет счастлив выслужиться перед начальством. Причем делать подобное лучше всего сразу после очередного выступления старушки­-процентщицы на заседании Федерального Резерва с обещанием поднять ставки – чтобы для дураков и финансовых журналистов все происходящее казалось «рыночным» несколько лет подряд.

Всем, кроме этих самых финансовых журналистов, видно, какими блоками бумажных расписок эти веселые расшалившиеся ребята кидаются друг в друга по ночам, когда все остальные игроки уходят спать и ликвидность золотого рынка минимальна.
Поскольку торговля идет на рынке опционов и фьючерсов, физическое золото при этом не сдвигается с места – оно просто становится «дешевле».

Вы повторяете эту операцию столько раз, сколько требуется, неся «убытки» и спокойно глядя в глаза так называемому «регулятору», кормящемуся у вас в обозе.

Дело не в том, что цена золота временно упадет.

Дело в том, что вы напугаете инвестора. Ибо рано или поздно даже самый тупой инвестор поймет, что на золоте сидит кто-­то очень большой и мохнатый, желающий остаться неизвестным, и дело тут не в fundamentals6, а в том, что рыночные силы порвут любого, еще не понявшего, кто держит рынок. Напугать людей достаточно один раз – и у золота долго не будет покупателей. Цена желтого металла начнет глобальный разворот.

Так работает мировое принуждение к доллару. А потом, не сомневайтесь, в золото вложатся те самые ребята, которые нагибали его к земле.

В общем, если вы думаете, что коррупция – это то, что творится в России или на Украине, вы, как бы помягче сказать, провинциальны и не видели зверя страшнее кошки. Все организации, составляющие рейтинги национальных «коррупций», существуют исключительно для музыкального сопровождения подобных финансовых афер, кормящих целые континенты – слишком больших афер, чтобы внимательный глаз журналиста мог случайно их заметить.

Но – увы и увы – то обстоятельство, что с помощью долларового станка можно до поры до времени издеваться над золотом, вовсе не делает сам доллар надежным способом сбережения. Сегодня его задрали до потолка, но единственной гарантией его будущей стоимости служат менструальные циклы Джанет Йеллен7 (а серьезные инсайдеры уже не раз и не два произнесли шепотом слово «менопауза»).
ДА, ААРОН, Я СКАЗАЛ «МЕНСТРУАЦИЯ ДЖАНЕТ ЙЕЛЛЕН»! А ПОТОМ Я СКАЗАЛ «МЕНОПАУЗА ДЖАНЕТ ЙЕЛЛЕН»!

Yes, we can kick the can8, говорил дядя Барак – но всякая Ponzi scheme, или, как выражаются в России, «пирамида», обречена рано или поздно – – –»

На подобных виражах мне начинало казаться, что Жук на моей спине поднял золотые надкрылья и грозно жужжит – я приходил в себя. Но текст оставался. Нужно было только подредактировать его чуть-­чуть – заменить мацу прессованной морской капустой, убрать на всякий случай этого загадочного Аарона Карловича, афроамериканцев и афроамериканок, хижину дяди Барака и прочие неполиткорректные выплески уязвленного ума.

Такая двунаправленная работа была в высшей степени экономична – все расщепленные в моей голове смыслы находили применение, в то время как при труде на одну цивилизацию в мусор уходило пятьдесят процентов выработки. Мне казалось, что я сменил однотактный движок на двухтактный – и попал наконец в ногу с нашей безотходной эпохой.

Я работал быстро, не останавливаясь, с кривой ухмылкой на губах – когда надкрылья на моей спине раскрывались, мне уже не надо было подыскивать выражения. Достаточно было переводить жужжание в слова.

*

Вот так я стал слышать Жука.

Его голос не был в прямом смысле «жужжанием» – я выражаюсь так лишь для того, чтобы подчеркнуть необычность подобного типа коммуникации.

Скорее, это была возникающая в моем сознании цепочка образов, заряженных эмоцией и волей: как бы комплексный смысловой разряд, пронзавший мое сознание на такой глубине, где существовал один непроглядный мрак. А потом вверх, к светлым слоям осознанного, начинали подниматься пузыри интенций и мыслей – и я замечал, что мне пришла в голову отличная идея.

Так, наверное, происходило и прежде – но сейчас я стал замечать эту глубоководную молнию, мелькавшую время от времени в безднах моего ума (я уже знал, что любой ум – такая бездна, а то, что мы полагаем собой – просто узор на солнечной поверхности воды: не «настоящий» пловец, а контур человеческой фигуры, складывающийся из приходящих с глубины пузырьков).

Когда молния била с севера на юг, я занимался любовью. Когда она била с юга на север – напивался вдрызг. Когда с запада на восток, становился цивилизацией. Когда с востока на запад – ватой. Утрирую, конечно, но совсем немного.

Я нашел происходящему рациональное объяснение: так, говорил я себе, работает любой человеческий мозг – и, ставя перед ним противоречащие друг другу задачи, я просто стал замечать его глубины, скрытые от сознания… Заглянул, так сказать, за кулисы… Ничего сверхъестественного в этих «молниях» нет, уверял я себя. Все хорошо. Я вполне нормален. Просто я вижу на метр или два глубже – и знаю теперь, что спрятано под асфальтом, по которому ходим мы все.

Но все же меня завораживало открывшееся. Именно эти глубинные разряды и были, по сути, мной – потому что все мои действия оказывались следствиями их быстрого и почти неощутимого просверка… Греки не зря верили в Зевса-­громовержца – может, они выражали этой метафорой то же самое?

Увы, как бы современно ни выглядела лакированная поверхность нашего ума, в его глубинах сохранились все кривые зеркала и суеверия, среди которых люди блуждали последние сто тысяч лет. Эти слои с тех пор совершенно не изменились (что несколько подтачивает веру в быстрый прогресс человечества).

Поэтому, когда со мной начали твориться странности, я сразу как-­то позабыл все свои естественнонаучные гипотезы – и даже испугался, что мой глубоководный суфлер замыслил меня погубить.

Тьма сгущалась надо мной постепенно. Пока перемены касались простых бытовых привычек, я не волновался – и наблюдал за своими действиями с легкой иронией. То же касалось и все более ватных интонаций, появлявшихся в моих финансовых обзорах.

Голос-­громовержец, в общем, не требовал ничего чрезмерного – и часто я понимал логику его команд.

Пока эта логика была.

¹ «Золото падает, валится, низвергается…»
² «Золото пытается оправиться», «Золоту не удается подняться к…»
³ «Золото падает первый раз за пять дней»
4 Убежище, средство сбережения.
5 Инвестиционный банк, оперирующий большими партиями золота и состоящий в LBMA – Лондонской ассоциации золотого рынка.
6 Фундаментальных факторах.
7 Глава ФРС.
8 Отсрочить расплату.

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!!

___________________________________________________________________________________________________________________________________________________________

Архив ТТ 18.07.2015: Макс Гюнтер.Аксиомы биржевого спекулянта (Цюрихские).


вторник, 23 августа 2016 г.

Скотт Паттерсон.Кванты.Как волшебники от математики заработали миллиарды и чуть не обрушили фондовый рынок.

Если вы думаете, что модель эффективного рынка позволяет инвесторам всегда стабильно зарабатывать, то вам срочно нужно прочитать эту книгу. Поверьте, всё намного сложнее, и здесь вы точно найдёте все ответы.
По сути, вся биржевая торговля с середины прошлого века построена либо на вере в эту модель, либо в её отрицании. Не нужно разбираться в сложных формулах, хотя в книге есть и они, и графики, чтобы понять смысл теории "эффективности рынка", достаточно простой аллегории с пьяницей, которую автор привёл почти в самом начале: "....Это открытие стали называть случайным блужданием. Или походкой пьяницы. Представьте себе: поздняя ночь, вы бредете домой в густом тумане — например, в Париже 1900 года. На Монмартре замечаете пьянчужку, прислонившегося к фонарному столбу. Кто знает: может, это доселе никому не известный художник празднует свой неожиданный успех? Он явно перебрал абсента и с трудом стоит на ногах, пытаясь сообразить, в какой стороне его дом. Куда идти: на восток, на запад, на север, на юг? Вдруг его начинает резко кренить в южную сторону, и следующие пять секунд он, спотыкаясь, ­движется в этом направлении. А потом меняет свое решение. У него есть на это полное право — он парижский художник, в конце концов. Его дом, конечно же, на западе. Пройдет еще пять секунд, и он опять передумает — нет, на юге! И так без конца.
Согласно теории Башелье, вероятность того, что пьяница сделает пять шагов на восток или запад, такая же, как вероятность того, что облигация стоимостью в 100 франков вырастет или упадет на 1 франк за указанный промежуток времени...." Собственно, именно в оценке этих блужданий и заключается вся современная биржевая торговля, разница лишь в методах оценки.

Напугал с самого начала рецензии, но книга совсем не об этом, вернее, не только об этом. Она, скорее, сложный симбиоз описания этой теории, истории отношения к ней инвесторов с 50-х годов и сумасшедшем успехе хедж-фондов, которые на основе своих моделей смогли переиграть традиционных инвесторов. Всё это подаётся автором на подложке из действий ФРС и правительства США, которые, разрешив субстандартные деривативы, развязали руки квантам и привели в итоге к ипотечному кризису 2008г (хотя начался он раньше, и именно с квантов). Кто действительно виноват-решать вам.
Финансовый мир, как нам кажется, огромен, но читая эту книгу, понимаешь, что на самом деле вся история биржи с 90-х строилась на нескольких десятках людей, которые разделились на два лагеря. Эснесс, Мюллер, Саймон, Вайнштейн, Торп...Это были кванты, искавшие Истину, и получающие на этом миллиарды. На другом краю доски-Сорос, Баффет, Грэхем...Есть здесь и Талеб, который вообще ни с кем не соглашался и заработал на этом миллионы, его Паттерсон очень забавно представил.
Здесь жизнь, здесь судьбы, взлёты, падения и, кончено, покер, связывающее звено для квантов. Уверен, что эта книга понравится и трейдеру, и инвестору: первому поможет при выборе стратегии торговли, второго, скорее, ужаснёт, но инвестору это только на пользу. Я же добавляю "Квантов" в свой шорт-лист, заказываю бумажный вариант и обещаю себе когда-нибудь озвучить книгу. Действительно, интересна и полезна.Удачи!!! Скачать Скотт Паттерсон "Кванты" DOC.  Эти и другие книги,аудиокниги и мои рецензии вы всегда можете найти на странице "Книги" моего блога.

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!!

пятница, 12 августа 2016 г.

Тройной максимум.$SPX подтверждает выход из коррекции.

Сезон отпусков ещё не закончен, волатильности на рынке, конечно же, пока не хватает, и пожалуй, пока только американские индексы и нефть вызывают интерес инвесторов. Сам я буду отдыхать до начала сентября, но за рынком как всегда слежу внимательно, где бы я не находился, и в этом фондовом обзоре попробую оценить последние данные с американских площадок.
В четверг S&P500 закрылся очередным историческим максимумом.DJIA и Nasdaq поступили также. Кстати, последний раз все три основных индекса закрывали день историческим максимумом 31.12.1999 Инвесторы забыли о всех страхах начала лета: Brexit, Китай, Зика и т.д. Это в прошлом, и вчера SPX достиг уровня 2185.79, подтвердив выход из затянувшейся коррекции:
За последние 27 дней на SnP было только одно двухдневное падение на -0.36%, во всех остальных случаях каждый следующий день был лучше предыдущего.Последние 22 дня дневной диапазон был менее 0.65% мы видели 19 раз.
Напомню, что начало этого года стало одним из худших в истории для американских акций, и в прошлых постах я писал о больших потерях крупнейших хедж-фондов. Главными страхами был Brexit и повышение ставки. Многие ждали коррекции тогда, но штука в том, что больше всего на ней теряют как раз те, кто  пытается предсказать её. После Brexit-а SPX вырос около 10%, и стратегия "buy and hold" обыграла спекулянтов. Волатильность пока низкая, но, думаю, уже скоро, в новом сезоне увидим хорошие движения и дальнейший рост.
В прошлую пятницу мы узнали, что США прибавили 255000 новых рабочих мест, прогноз был 180K Показатели мая и июня были пересмотрены в лучшую сторону. Если убрать неровности, то Америка создаёт 220K-230K в месяц, и мы явно видим аптренд. Безработица остаётся на уровне 4.9%, а часовая оплата труда выросла на 0.3%.
Всё это позитивно для рынка акций сейчас, но так ли мы можем быть уверены, что ФРС не поднимет ставку в этом году, если этот тренд продолжиться. Я в этом совсем не уверен. Сейчас рынок оценивает в 50/50 шанс повышения ставки в декабря, а Goldman Sachs оценивает эту вероятность в 75%.Напомню, что в прошлом декабре Фед поднял ставки первый раз за 10-летие, и главная идея-их нужно поднимать и дальше. Вопрос времени, и сейчас, конечно, оно ограничено выборами в США, но они пройдёт в ноябре, а декабрь никуда не денется.
В любом случае рынок будет расти, и даже повышение ставки в декабре вряд ли вызовет сильную коррекцию. Американские компании растут, и закончившейся сезон отчётов добавил инвесторам уверенности в этом. Во 2-м квартале 78% компаний из индекса SnP побили ожидания по доходам, и 56%-по продажам.Не ошибся тот, кто летом начал набирать свой пакет акций.
Это всё, чем я хотел поделиться с вами на этой неделе. В следующий вторник увидим CPI за июль, а в среду минутки ФРС с прошедшего заседания, где главной фразой для рынка, как помните, стала : "Краткосрочные риски для экономики снижаются (Near-term risks to the economic outlook have diminished.) Интересно теперь посмотреть на детали, и они могут сильно встряхнуть рынок. Удачи!!!

Прибыль S&P 500 растёт на 29,5%, но компании всё чаще разочаровывают размером сюрпризов.

По данным FactSet на 23.10, результаты уже представили 24% компаний индекса S&P 500. Из них 83% превысили прогнозы аналитиков по прибыли...