среда, 21 августа 2019 г.

PodcastTT Выпуск 5. Манипулирование рынком акций, частный инвестор и Ротшильды.

Люди всегда хотят свалить бремя своих инвестиционных неудач на манипуляторов рынка, о которых и пойдёт речь в этом выпуске. Кто они? Ротшильды, центробанки, жирные коты, рептилоиды? Этот вопрос веками волнует непрофессиональных инвесторов, и несколько таких историй, сильно сомневаясь в их действительной значимости, я приведу здесь. Думаю, не всё так плохо, и кризис, как обычно, в головах. Разберём всё по полочкам.

Скачать MP3

Слушать на Podbean WEB

Слушать в ITunes и Apple Podcasts


вторник, 20 августа 2019 г.

О дивный новый мир...Кто и почему страдает от низких процентных ставок.

Теперь и Китай снизил ставки для стимулирования своей экономики, и эту волну по всему миру, похоже, уже не остановить. Инверсия доходности снова пугает рынок, и сейчас одалживание денег Дяде Сэму на два года окупается так же, как и на десять лет, и на следующем заседании в сентябре ФРС, скорее всего, опять снизит ставку.

Эпоха дешёвых денег продолжается, и это снова даёт возможность умным деньгам рискуя заработать ещё больше денег, но не даёт теперь рядовому обывателю скромно накапливать средства на банковском вкладе или облигациях. Может теперь это и есть новый стандарт для постиндустриальной экономики? Разберём всё по полочкам.

Почему люди вообще должны получать вознаграждение без риска? Зрелые люди сейчас помнят, что ещё совсем недавно банки платили достойный процент по вкладам, который часто даже перекрывал реальную инфляцию. Это избавляло людей от необходимости следить за рынком и уделять много времени собственным финансам, но теперь всё изменилось.

Теперь экономика другая, и если раньше банки и правительство пытались у вас одолжить деньги на собственные инвестиции, стимулируя общество к накоплениям и бережливости, то теперь вам никто ничего не должен. Каждый сам за себя. Теперь важно растущее потребление, дабы вся мировая экономика не схлопнулась, а сбережения для последующего инвестирования в производство и добычу ископаемых стали не актуальны, когда сфера услуг и IT давно уже занимают бОльшую часть ВВП развитого мира.

Процентные ставки росли с конца Второй мировой войны до конца 1970-х годов и с тех пор снижаются.


Понятно, почему инвесторы тоскуют по двузначным процентным ставкам, но мы должны учитывать и все остальные условия, которые могут породить такую высокую стоимость денег. Здорово, когда правительство платит вам 15%, чтобы вы одолжили им деньги на два года, но то, что даёт правительство, забирает инфляция. Так же и с банковскими вкладами, которые, как ни крути, привязаны к государственным займам.

На приведенной ниже диаграмме показано, что преимущество более высоких ставок часто сводилось на нет более высокими ценами во всём мире. Люди помнят 70-е годы по высоким процентным ставкам, но они также должны помнить о них и по высокой инфляции, ценам на топливо и худшему медвежьему рынку акций со времён Великой депрессии.

"Пытаясь выяснить, что же было хорошего в старые добрые времена“, как в 1940г писал Фред Швед, " необходимо сначала определить, когда были эти старые добрые времена." Возможно, и инвесторы помнят старые добрые времена, которых на самом деле никогда не было. Мир изменился, и лучше подумать о способах накопления в этой новой реальности, когда это уже нельзя сделать с помощью покупки недвижимости или банковских вкладов.

У каждой монеты есть две стороны, и, говоря о безрисковых вкладчиках, нужно помнить и о потребителях, которых сейчас больше на порядок. То, что люди не получают из-за низких ставок, более чем компенсируется их ипотекой и другими предметами, которые они потребляют.

С другой стороны, отрицательная ипотека рождает свои проблемы для заёмщика и экономики, о которых подробно говорил в последнем выпуске подкаста. Теперь это больше похоже на лизинг без создания добавочной стоимости с годами, старая модель рушится и на рынке жилья.

Естественно, ситуация с низкими ставками на вкладах сильно напрягает обычных вкладчиков, и все винят правительство и банки в происходящем. С другой стороны, ни у ФРС, ни у любого другого ЦБ нет мандата на заботу о вкладчиках. ЦБ стимулируют развитие экономики, и дешёвые деньги в последние 10 лет дали развиться очень многим проектам в том же IT-секторе или биотехнологиях. У инвесторов же была честная возможность заработать на этом, никто не мешал. 

Если бы вы с 2010г держали бы портфель с умеренным риском 50/50 (акции/бонды), например, то вы бы зарабатывали в среднем 8,5% в год. Да, это требует от бывшего вкладчика большей финансовой грамотности и принятия риска, но и порог доступа к финансовым рынкам и возможности обучения сейчас снизился, а это размывает эксклюзивность банков в снятии пенок с того же фондового рынка. 

В итоге мы имеем то, что и имеем, и каждый инвестор при наличии свободных денег теперь сам должен определять свой предел риска, забыв о старых моделях "откладывания на чёрный день", ведь теперь за это не платят. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента

пятница, 16 августа 2019 г.

Nvidia +8% на открытии рынка. Идея с RTX понравилась инвесторам.

$NVDA +8% Вчера после закрытия рынка NVidia показала отчёт лучше прогноза, а позже его прокомментировал Дженсен Хуанг , основатель и генеральный директор компании:

"Мы добились последовательного роста на наших платформах. Трассировка лучей в реальном времени - самое важное графическое новшество за десятилетие. Принятие этого достигло переломного момента, и NVIDIA RTX лидирует.


NVIDIA продолжает наращивать мощности по мере того, как индустрия мчится вперёд, чтобы включиться в разработки по искусственному интеллекту, разговорному ИИ, а также автономным системам, таких как самоуправляемые транспортные средства и роботы-доставщики"

Напомню, что основные проблемы и коррекция на акциях у компании были в прошлом году, когда биткоин начал обваливаться, а NVidia сделала ставку именно на майнинговые чипы. В отчёте прошлого квартала Хуанг говорил, что они уже расчистили склады от этих чипов и снова сконцентрировались на игровой индустрии, что в итоге и привело к хорошим результатам в этом квартале.

Теперь же NVIDIA выплатит квартальный денежный дивиденд в размере $ 0,16. Первым приоритетом для остатка денежных средств компании является приобретение компании Mellanox Technologies, Ltd. Компания вернется к выкупу своих акций после закрытия сделки по приобретению Mellanox. Процесс одобрения регулирующим органом этого приобретения продолжается, и NVIDIA продолжает работать над закрытием сделки к концу этого календарного года. Для меня акция по-прежнему остаётся интересной и пока не собираюсь сокращать по ней позиции в портфелях инвесторов.

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!!
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента

вторник, 13 августа 2019 г.

PodcastTT Выпуск 4. Обзор-разбор: Удар по китайцам, байки Goldman Sachs и ипотека.

Прошёл месяц, а значит пришла пора для полного обзора рынка с кратким описанием моих торговых позиций и дайджестом лучших статей из блога. Найдётся место для отрицательной ипотеки, о которой так мечтает молодёжь, и свиней, лишённых сои...

Если серьёзно, то за этот период мало интересных событий происходило на рынке, как и всегда в конце лета, но ФРС и новый виток торговой войны снова привели $SPX к коррекции, когда половина остального мира ставит рекорды негативных ставок. Разберём всё по полочкам.

Скачать MP3

Слушать на Podbean WEB

Слушать в ITunes и Apple Podcasts


понедельник, 12 августа 2019 г.

Обвал Китая и четверть мира с минусом. Когда США станут "тихой гаванью" для рынка акций?

Неделя началась с заявления Трампа о скором возможном большом прорыве в торговых отношениях, а в то же время накаляется ситуация в Гонконге, где местные бузотёры блокировали все перелёты в аэропорту и готовятся к пришествию подразделений армии КНР. Индексы пока падают, как и всё остальное, кроме золота, которое остаётся на 6-летних максимумах и биткоина.

Доходность американских 10-леток упала до трехлетнего минимума, но Розенгрен из ФРС напомнил, что у половины мирового долга сейчас доходность ниже ставки ФРС, несмотря на последнее понижение. В то же время Goldman Sachs повышает прогноз по вероятности рецессии, опасаясь, что до президентских выборов торговой сделки с Китаем не будет. Чем этот летний компот опасен на тонком рынке попробуем понять в этом посте. Разберём всё по полочкам.


На позапрошлой неделе ФРС понизила ставку на 0.25%, после чего Трамп пообещал новые пошлины на $300 млрд., а Китай опустил курс юаня ниже 7.0 впервые за 11 лет. Китай также заявил, что больше не будет покупать сельскохозяйственную продукцию США, а именно они были крупнейшим покупателем американской сои.

КНР имеет огромное население, которое нужно кормить. Соевые бобы не для людей, а для свиней, а половина свиней в мире находится как раз в Китае. Я не вижу смысла в такой ответке, и китайцы стреляют себе в ногу. Американские фермеры найдут новых покупателей, а пострадают только бедные слои в Китае, которым придётся платить более высокие цены на ту же свинину, когда сою придётся закупать в России и Бразилии. Для рынка в целом здесь опасности нет.

Как ни крути, а США пока меньше теряют в этой торговой войне, достаточно посмотреть на график сводного индекса китайских акций:


Индекс, в который входят акции с большой и средней капитализацией, охватывающий около 85% китайского рынка упал на 16% за последние 4 месяца, когда опасения по поводу торговой войны вернулись на первый план. В 2019г он вырос на 2,8% по сравнению с 16%-ным приростом для индекса S&P500 и 12%-ным ростом для индекса MSCI All-Country World. Неслабая разница, согласитесь.

В то же время доходность 10-летних американских бондов упала ниже 1,6% на прошлой неделе. Это меньше половины доходности прошлого ноября (т.е. до большой коррекции $SPX), и сейчас доходность 10-леток на 30 б.п. ниже трехмесячной доходности, но...


Вы не забывайте о глобальной дефляционной тенденции, ведь всё познаётся в сравнении. На ёё фоне доходность в США остаётся неплохой, а у ФРС ещё остаются козыре в рукаве. Не забывайте и то, что в Японии и в ряде стран Европы даже однолетние государственные облигации имеют отрицательную доходность. Сейчас около $15 трлн облигаций имеют доходность с минусом, а это примерно четверть всего мира. В Германии вся кривая доходности отрицательная, а в Дании начали выдавать ипотеку под -0.5%. 

Возможно мир стоит на грани глобальной рецессии, но не думаю, что в этот раз она сильно угрожает США. Случись такое, и все мифы про стабильность бондов и валют в некоторых развивающихся странах (не будем показывать пальцем) рухнут за неделю, как это уже было 1998г и 2008г. 

Рынок американских акций в таком случае может стать тихой гаванью для инвесторов, ведь все деньги в золоте не спрячешь, доходность в европейских и американских бондах близка к 0, а в облигации EM пусть и с хорошей доходностью во время мировой рецессии никто деньги в трезвом уме не понесёт.

Учитывая всё это, похоже, Трамп и сделал свою предвыборную ставку, о чём я говорил в прошлом выпуске моего подкаста. Пока есть возможность, он закрывает глаза на колебания (пока вполне умеренные) фондового рынка, желая доказать своему основному избирателю приверженность курсу по отношению к Китаю. С другой стороны, и губительный для народа КНР запрет с/х продукции из США как раз тоже направлен на этого трамповского избирателя, какая-то в этом логика всё же есть.

Сгустил я краски сегодня, но на самом деле не думаю, что всё так плохо, а просто отвечаю на комментарии алармистов по $SPX этим постом. Не забывайте, что с 1950г август вообще был самым хреновым месяцем для акций, со средней доходностью 0.05%, и много начал войн, в т.ч. и торговых, приходится именно на него. 


Не стоит пока инвесторам переживать, да, и коррекция пока проходит довольно спокойно согласно сложившимся за посткризисное 10-летие паттерном; лучше по возможности наслаждайтесь остатками лета, как и добрая половина амертрейдеров, готовясь к новому торговому сезону, который начнётся как всегда внезапно и уже скоро. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента

суббота, 10 августа 2019 г.

Лучшие книги по инвестициям от WSJ. Версия этого лета.

Каждый год в преддверии бархатного сезона Wall Street Journal просит ведущих специалистов инвестиционной индустрии назвать лучшую книгу для чтения в отпуске, дав краткую рецензию.  В этот раз рекомендация издания состоит из 8 книг, включающих инвестиции, историю Уолл-стрит и...Биткоин (первый раз на моей памяти).

Из всего списка этого года сам я читал только две книги ( "Прогулка по Уолл-стрит" и "Больше, чем вы знаете"), рецензиями и лучшими моментами из которых не забывал делиться с читателями моего блога. Да, многие эти бестселлеры повторяются из года в год, хотя советуют их разные люди, но и здесь я нашёл несколько новинок для себя, которые закажу уже в новом сезоне. На конец лета у меня и так недочитанной литературы хватает. Думаю, и вы здесь найдёте что-то новое для себя. Удачи!!!


Шон Гейвин, портфельный менеджер Fidelity Investments:

Уилл Торндайк «Правила лучших CEO»: 8 бизнес-кейсов от руководителей-бунтарей. 2012г

"Вдумчивый взгляд на стратегии восьми генеральных директоров, создавших значительную акционерную стоимость. Торндайк перерабатывает характеристики этих генеральных директоров в контрольный список "аутсайдеров", который может помочь бизнесу и инвесторам принять правильный подход, чтобы вывести свою игру на новый уровень"


Джеймс Монтье "Малая книга поведенческого инвестирования." Как не стать ссвоим худшим врагом. 2010г

"Это замечательно проработанная книга о многих распространенных поведенческих подводных камнях инвестирования, таких как самоуверенность и перегрузка информацией. Я обращаю внимание всех новых инвесторов на эту книгу, которые впервые ощущают взлеты и падения рынка."


Гемма Райт-Каспариус, главный портфельный менеджер подразделения фиксированного дохода Vangaurd:

Ян Бреммер "Мы против них: провал глобализма" 2018г

"Здесь содержится увлекательный анализ недостатков глобализации и невыполненных обещаний, а также подчеркивается потенциальное воздействие, которое может оказать разгар глобализации на экономику и рынки."


Бертон Мэлкил "Случайная прогулка по Уолл-стрит"

"В книге Мэлкила рассматривается вопрос о том, как инвесторы могут развивать и совершенствовать свой профиль риска для соответствующего распределения своих инвестиций, одновременно управляя своим портфелем для достижения своих личных целей. Она также служит полезным напоминанием о том, как оценивать соотношение риска и вознаграждения, и о важности диверсификации портфелей в долгосрочной перспективе."


Майкл Арон главный инвестиционный стратег в State Street Global Advisors:

Дэн Ариели «Предсказуемая иррациональность. Скрытые силы, определяющие наши решения» 2008г

"Великолепное исследование того, как люди на самом деле ведут себя по сравнению с тем, что советуют экономические модели. Если вы ищете лучшего понимания того, почему мы делаем глупости, читайте эту книгу."


"Сегодня на рынках доминирует горстка широко распространенных нарративов, не лежащих в основе фундаментальных принципов, с экстраординарной денежно-кредитной политикой и, что любопытно, своевременным налогово-бюджетным стимулированием, что затрудняет для инвесторов определение того, где мы находимся в процессе долгосрочного экономического роста.

"В этой книге подчеркивается важность использования междисциплинарных рамок для решения современных инвестиционных проблем, сочетающих в себе элементы инвестиционной философии, принятия человеческих решений и науки (такие как физика), наряду с психологией и теорией вероятности"


ДАН ДРАПЕР, управляющий директор и  руководитель инвестиционных фондов Invesco ETF и паевых инвестиционных фондов:

Колин Майер "Процветание: Лучший бизнес приносит больше пользы". 2018г

"Эта книга начинается с истории корпорации и включает в себя бизнес, юриспруденцию, экономику, науку, философию и историю, чтобы показать, как современная корпорация может полностью реализовать свой потенциал для помощи обществу в целом, а также акционерам".

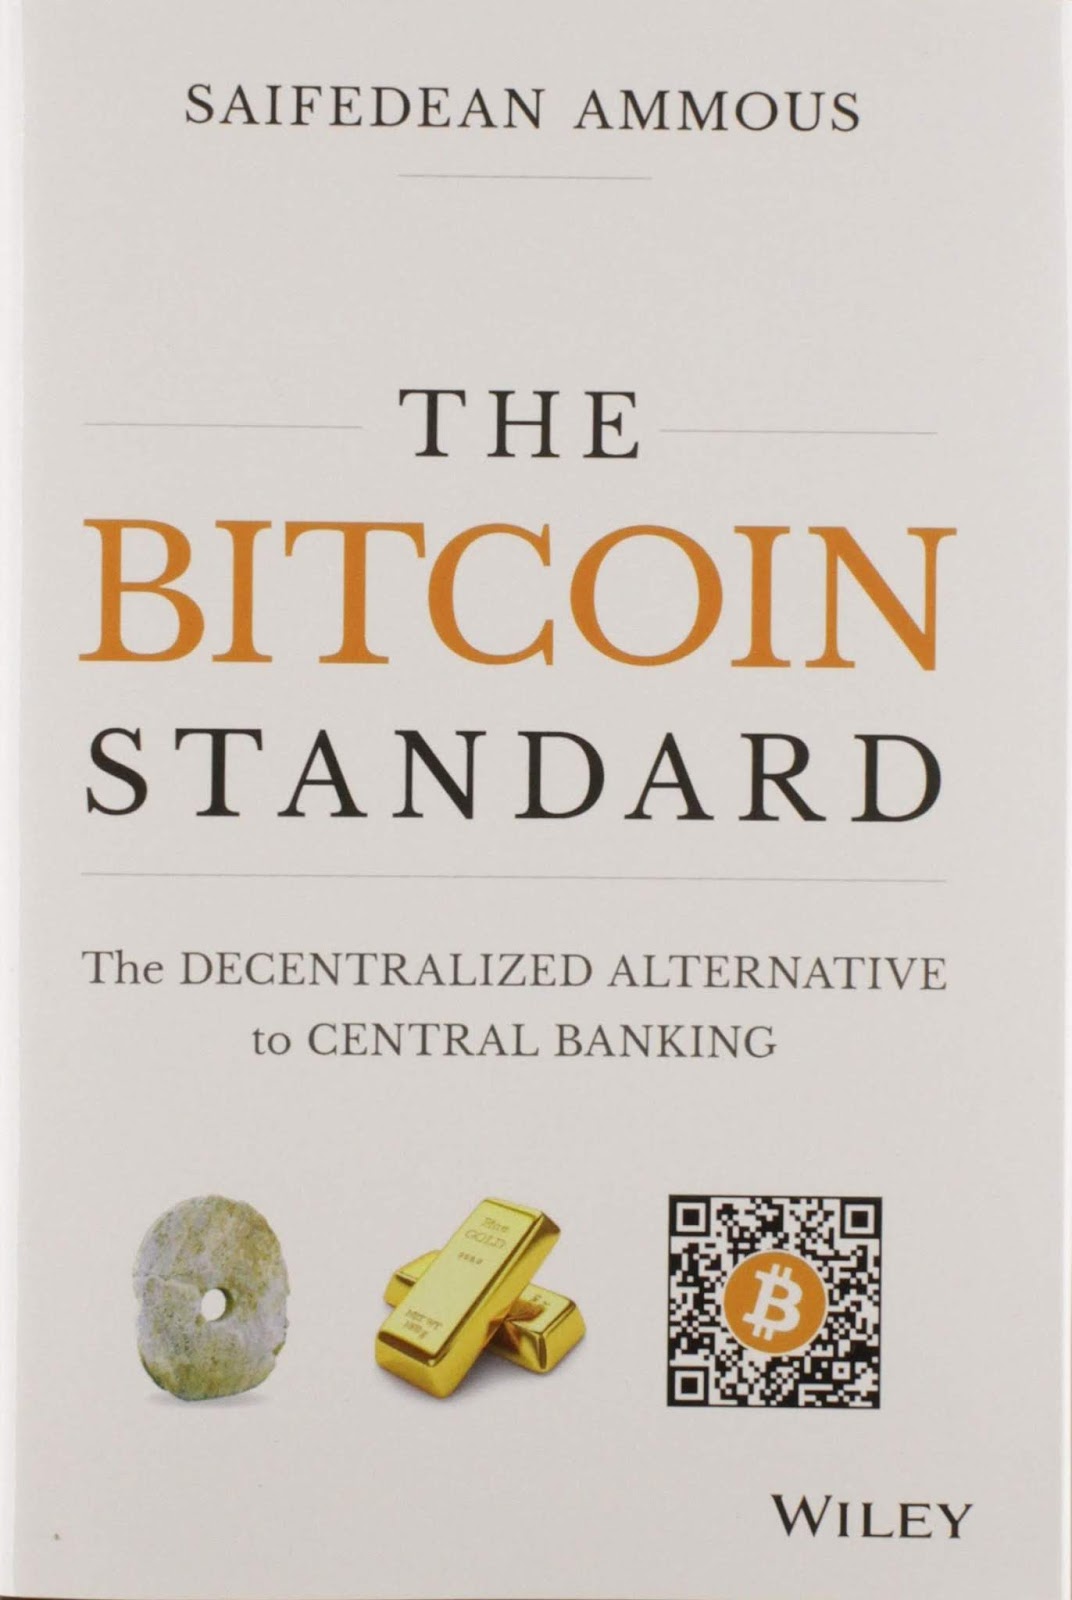
Сайфедиан Аммус "Стандарт биткоина: децентрализованная альтернатива центральному банку" 2018г

"С сильным либертарианским голосом эта книга даёт хороший обзор криптовалют и их потенциала для изменения глобальной экономики и нашей жизни в будущем" Источник.


На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
_____________________________________________________________________________________________________________

Страница "Книги" в блоге Тихого Трейдера.

Подкаст Тихого Трейдера. Перекрёсток всех рынков здесь.

пятница, 9 августа 2019 г.

Как и почему врут банковские аналитики? Яркий пример с акциями Apple.

Есть крупные банки (JP Morgan, Goldman Sachs, Bofa и т.д.), которые постоянно прогнозируют цены акций, публикуя для широкого круга инвесторов целевые уровни, тем самым влияя на цену той или иной акции. Это называется самосбывающимся пророчеством. Все они имеют большие аналитические группы, которые охватывают все мировые рынки. Акции, облигации и сумасшедшие производные деривативы, смысл которых лишь немногие из нас могут понять.

Все эти банки тесно связанны с основными изданиями и телеканалами, порочный круг, и в моменте все эти пророчества могут сильно ударить по отдельной акции, или наоборот пампить её в прайм-тайм, когда тёмный пул этого же банка уже выставил ордера и на покупку, и на продажу по более высокой цене. Работает это так:

В огромном зале заседаний на 488-м этаже, стены которого выложены золотом, банкиры и аналитики сидят в гигантских кожаных креслах, а небоскребы Нью-Йорка плавают за ними в окнах. Один из них тянется к телефону и включает переговорную линию. Набирается номер. Он звонит. Ответили.

"Вы не поверите, но наша аналитическая команда исследовала акции XXX  сегодня! Эй, детка! Приготовьтесь к большим новостям! Мы переместили наш ценовой таргет вниз", - говорит аналитик.

В шумной медиа-комнате с телевизорами, веб-страницами и заголовками, открытыми со всего мира, команда телеканала ждет новостей. Член команды, который отвечает за заголовки, отвечает на звонок телефона: 

"- Привет... Вау! Вы сказали "понижение"!? Мир рушится. Ты можешь прийти в студию и поговорить об этом через 30 минут?" 

Занавес.

Конечно, все эти таргеты работают лишь в моменте, когда домохозяйки, увидев пугающего аналитика на CNBC начинают продавать "токсичные" акции. На долгосроке грош цена этим прогнозам, ведь самосбывающееся пророчество уже достигло своей цели, на провале (или подъёме) акции деньги уже сделаны, и рынок возвращается к объективной оценке. 

Кроме этих аналитиков, есть в интернете и действительные профессионалы своего дела, не относящиеся к крупным институциональным исследованиям, и специализирующиеся на конкретных сегментах рынка. Например, Филипп Элмер-Девитт, который всю свою карьеру исследует Apple, и чей твиттер я давно с удовольствием читаю. 

В одном из своих постов он как раз и говорил о проблеме с прогнозами от банков, приведя в пример аналитику GS по акциям Apple за последний год. Перед вами две линии: красная линия, показывающая целевую цену Goldman, и пунктирная линия, показывающая фактическую цену акций Apple в данный момент времени:


Присмотритесь, и возможно вы сделаете торговую систему, которая будет тупо открывать сделку против прогноза GS, и сделаете на этом деньги). Действительно ошеломляет то, что целевая цена аналитика была изменена более 10 раз примерно за 12 месяцев. Кто это делает, кроме дневных трейдеров, играющих на  ETF с третьим плечом?

Мы говорим о компании, которая сегодня имеет рыночную капитализацию в размере $950 млрд и может получать доход в размере $50+ млрд всего за три летних месяца. Как кто-то может иметь более 10 различных ценовых целей на компанию такого размера за такой короткий промежуток времени.

Начинается сдвиг. Институциональное доверие и влияние, на которые ориентировались предыдущие поколения, исчезнут. И по мере того, как это влияние исчезает, разнообразие 
различных мнений будет увеличиваться. Все больше и больше людей могут поделиться своими исследованиями, а рядовому инвестору необходимо лишь правильно ориентироваться в этом потоке информации, не обращая внимания на все эти банковские таргеты. Надеюсь, будущее за этим. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента


четверг, 8 августа 2019 г.

Американские акции не переоценены. Всё дело в контексте, и $VIX нам об этом напоминает.

Спрэд между доходностью S&P 500 и 10-летней казначейской ставкой, которую можно свободно определить как премию за риск собственного капитала, на конец июля 2019 года составил 2,5%. С 1950 года средняя премия за такой риск составляла примерно 1%. Таким образом, по сравнению с долгосрочным стандартом премия за риск капитала сегодня значительно выше, а это означает, что пока акции могут расти и дальше.

Конечно, можно обоснованно утверждать, что долгосрочные средние значения здесь не имеют значения, так как доходность сегодня сильно отличается от того, что было в 1950 году. Но, даже с начала этого десятилетия (9 с лишним лет, когда доходность была стабильно низкой), премия за риск собственного капитала составила в среднем около 2,7%. Таким образом, по сравнению со стандартами этого десятилетия акции сегодня справедливо оцениваются относительно облигаций.


А теперь посмотрим на индекс волатильности VIX, он же индекс страха:


В этот раз $VIX поднялся выше уровня майской коррекции, когда Трамп пообещал вернуться к повышению тарифов из-за невыполнения условий китайцами, и параллельно разгорелась история с Huawei. Казалось бы, в этот раз рынок, привыкши к игре в кошки мышки с КНР, должен был отреагировать меньшей волатильностью, а в реальности VIX взлетел на 25% выше.

На это есть две причины. Во-первых, в этот раз на инвесторов помимо очередной выходки Трампа давит и решение ФРС, а вернее риторика Джерома Пауэлла, которая после последнего заседания указывает на неготовность к более широкой поддержке экономики, о чём подробно писал в прошлом обзоре. С другой стороны, сейчас лето, а на тонком рынке волатильность в кризисные моменты всегда выше.

Теперь посмотрим на 3-летнюю историю корреляции $VIX и базового для него индекса S&P 500:


Одна вещь, которую вы должны заметить сразу же, это то, что волатильность нормализуется и находит свой первоначальный уровень вскоре после одного из этих приступов активности. На $SPX такого нет. Индекс движется вверх и устанавливает новые исторические максимумы.

Конечно, эти два инструмента почти всегда обратно коррелированны, но производительность этих двух индексов никоим образом не симметрична. Базовое правило здесь: рынок всегда падает быстрее, чем растёт, поэтому на коррекциях мы и видим рост волатильности.

Я также хотел бы напомнить вам, что эти бои вокруг новых тарифов Трампа могут длиться намного дольше, чем то, что диаграмма изображает за последние три года. Поберегите свои нервы, если вы планируете вообще остаться в рынке. Всё самое интересное, как всегда, впереди, но за возможным скорым перераспределением активов на фондовом рынке, о котором подробно говорил в прошлом подкасте, следить нужно внимательно. Против рынка мы не играем. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента

среда, 7 августа 2019 г.

PodcastTT Выпуск 3. Альфа, бета, мусорные акции и зомби.

Да, этот выпуск подкаста, как и писал вчера в фондовом обзоре, я решил посвятить "скучным" акциям с низкой волатильностью, т.к. скоро ожидаю большого перераспределения активов на фондовом рынке.

Прежде всего, разберёмся между альфой и бетой в инвестировании, вспомнив великих трейдеров.  Разберу из чего состоят индексы, и сколько мусора мы покупаем при торговле отраслевыми ETF. В итоге в конце выпуска мне придётся привести 4 причины того, почему у меня вообще появился интерес к этой теме именно сейчас. Надеюсь, скучно не будет. Welcome!!!

Скачать MP3

Слушать на Podbean WEB


Слушать в ITunes и Apple Podcasts


Главные золотодобытчики мира. Кто больше всех рад росту цены металла?

Можно сколько угодно спорить об инвестиционной привлекательности золота в данный момент (что регулярно и происходит в комментах к моим постам), но пока спрос на него достаточно велик для рентабельности добычи. Связанные с этим металлом компании в этом году показывают хороший результат, и ETF на золотодобытчиков ($GDX) неплохо вырос с начала года и остаётся пока в портфеле малым сайзом в качестве хеджа.

Золото - один из самых редких элементов в мире, составляющий примерно 0,003 части на миллион земной коры, а в морской воде его примерно 5кг в 1 куб.км, правда, малозатратно выпиливать его из океана пока не научились. Не родился ещё тот Гарин...

Тем не менее, в 2018 году общемировая добыча золота составила 3 332 т. По данным GFMS Gold Survey 2019, этот показатель вырос на 2% по сравнению с предыдущим годом и является крупнейшим годовым ростом за последние 4 года. Так сколько золота ежегодно добывает планета, и какие страны производят больше всего? Разберём всё по полочкам.

Хотя добыча выросла в 2018г по сравнению с небольшим снижением на 5 тонн в 2017г, возникает вопрос: достигли ли мы пика производства? Идея состоит в том, что все "лёгкое" золото уже обнаружено, и добытчики должны копать глубже, чтобы найти экономически жизнеспособные месторождения.

Например, Южная Африка, которая когда-то была самой крупной золотодобывающей страной, выкапывая более 1000 тонн в 1970г. С тех пор годовой объем производства неуклонно падал. С другой стороны, за последние несколько лет другие страны стали расти как производители золота.


Как видно из приведенной ниже диаграммы, Китай занимает первое место среди мировых производителей золота с большим отрывом, добывая на 87 тонн больше, чем Австралия. Топ-10 остался неизменным с 2017 по 2018 год, за исключением Индонезии и Перу, меняющихся шестым и седьмым местом соответственно. Из ведущих производителей, Индонезия показала наибольший годовой прирост, увеличив производство на 23%.

Ниже приведены более подробные сведения о ТОП-10 странах с крупнейшим производством золота в 2018 году, начиная с Китая, как главного производителя и потребителя слитков. Думаю, это полезно знать при инвестировании в золото. Удачи!!!

1. Китай-399,7 тонн

На протяжении многих лет Китай является ведущей добывающей страной, на долю которой приходится 12% мировых шахт. Тем не менее, это на 6% ниже, чем в 2017 г, и это уже четвертый год снижения кряду. Нисходящий тренд во многом обусловлен ужесточением экологической политики, навязанной правительством. Например, более строгий контроль за использованием цианида на золотых приисках заставил несколько приисков сократить производство.

2. Австралия-312,2 тонны

Австралия, с другой стороны, шесть лет подряд увеличивала производство, прибавив 6% в 2018г. GFMS сообщает, что шахта Cadia Hill в Ньюкресте установила рекордное производство 23т, что на 38% больше, чем в 2017г. 

Добыча AngloGold Ashanti увеличилось на 12%, а Kirkland Lake-на 21%. Горнодобывающая промышленность производит более половины общего объема экспорта Австралии и производит около 8% ВВП.


3. Россия-281,5 тонн

83% европейского золота поступает из России, которая ежегодно увеличивает производство с 2010 года. Российское производство выросло на 11 тонн в 2018 году (около 2%) поскольку политики сосредоточены на росте отрасли. Кто является крупнейшим покупателем российского золота? Российское правительство, конечно, которое закупает около двух третей всего золота местного производства.

4. США-253,2 тонны

Производство американского золота выросло на колоссальные 10% в 2018г, отмечая пятый год беспрерывного роста. Добыча была поддержана более качественными породами Ньюмонта в Неваде. На самом деле, около 78% золота, произведенного в США, из Невады.
5. Канада-193,0 тонн

Канада сохранила пятое место в 2018 году – производство на 17 тонн больше по сравнению с прошлым годом. В 2017 году Seabridge Gold наткнулся на значительное золотое месторождение в Северной Британской Колумбии после того, как ледник отступил и, по оценкам, содержит колоссальные 780 метрических тонн. Это может стать источником увеличения объема производства в ближайшие годы.


6. Индонезия-190,0 тонн

Индонезия обогнала Перу, чтобы захватить шестое место. Островное государство продемонстрировало самый большой рост производства в 2018 году на 23% (или 36 тонн). Высокий уровень развития в работе открытого карьера Grasberg принёс большую часть прибыли, с гигантом, производящим почти 40% от общего объема добычи золота в стране. Правительство Индонезии проводит реструктуризацию экологической и налоговой политики, которая на протяжении нескольких лет оказывала негативное воздействие на горнодобывающую промышленность.

7. Перу-155,4 тонны

Добыча золота в Перу упала третий год подряд на 7 тонн, в основном из-за подавления незаконной добычи в регионе Ла-Пампа и более низких отметок на существующих проектах. Добыча полезных ископаемых является значительной частью экономики Перу и составляет более 28% от общего объема производства региона.
8. Южная Африка-123,5 тонн

Будучи когда-то крупнейшим производителем золота в мире с большим отрывом, золотые рудники Южной Африки замедляются каждый год с 2008г, за исключением 2013г, когда производство выросло на несколько тонн. 

Страна борется с ростом затрат на электроэнергию и рабочую силу, многие шахты закрываются из-за нерентабельности. Южная Африка, однако, все еще является родиной самой глубокой в мире золотой шахты Mponeng, простирающейся на 2,5 мили под землёй.
9. Мексика-121,6 тонн

Хотя производство упало на 4% третий год подряд, Мексика остается конкурентоспособным добытчиком золота. Объем производства вырос с 50,8 тонн в 2008 году до более чем 130 тонн в 2017 году, что является одним из самых больших показателей за девять лет. Мексика является привлекательным местом для добычи полезных ископаемых из-за относительно низкой стоимости регулирования.


10. Гана-101,8 тонн


Гана является вторым по величине производителем золота в Африке и вскоре может выбить Южную Африку на первое место, а также известна своими запасами различных промышленных минералов. Производство слитков выросло всего на десятую часть тонны в 2018 году и составляет более 20% от общего объема экспорта страны. Источник.

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 

вторник, 6 августа 2019 г.

Не надо шутить с торговой войной. Какие акции страдают от новых тарифов Трампа?

Индекс S&P 500 пытается восстановиться после 4-х кряду дней падения, но не удивлюсь, если закроет минусом и сегодняшнюю сессию, т.к. поводов для оптимизма пока мало. Ударил Трамп снова по фондовому рынку, причём на этот раз коварно дождавшись решения ФРС по ставке; ему, как и многим другим оптимистам, явно не понравилось понижение лишь на 0.25% и немного обещающая риторика Феда. Завышенные ожидания не сбылись, и Трамп перешёл к новому витку торговой войны, не забывая параллельно троллить ФРС.

Собственно, в среду текущая коррекция и началась, понижение ставки уже отыграно, и теперь рынок снова озабочен переговорами с китайцами, а, вернее, ответными мерами КНР, которые в виде снижения курса юаня уронили рынок на этой неделе. В то же время аналитики снизили ожидания по прибылям в третьем квартале, и чем это всё грозит американским компаниям и инвесторам попробую оценить в этом посте. Разберём всё по полочкам.


Почему вообще ФРС понизила ставку, когда экономика в целом в порядке, уровень безработицы невысок, а фондовый рынок в этом году растёт итак неплохо, хотя и часто остужается утренними твитами Трампа? Думаю, что главный повод - это рынок облигаций, который и заставил ФРС сделать свой ход сейчас (см. доходность 2-леток), но после заседания Джером Пауэлл перечислил свои три причины этого недавнего решения:


"Чтобы застраховаться от негативных рисков, связанных со слабым глобальным ростом и неопределенностью торговой политики; 

Чтобы помочь компенсировать влияние этих факторов на экономику в настоящее время; 

Чтобы способствовать более быстрому возврату инфляции к нашей симметричной двухпроцентной цели".

Так же глава ФРС назвал текущее понижение ставки "среднецикловой корректировкой политики". Другими словами, ФРС не считает, что это движение является первым в длительной серии снижения ставок из-за начинающейся рецессией. Вместо этого, они видят несколько сокращений, чтобы помочь экономике во время роста. Это заявление разочаровало инвесторов и заставило рынок дрейфовать ниже в среду.

Что дальше? Я думаю, есть большая вероятность, что ФРС снова снизит ставки на своем заседании в следующем месяце. После этого всё на воде вилами писано, и зависит от того, насколько быстро экономика США переварит новые тарифы Трампа, если, он, конечно, снова не переобуется в воздухе.

Пока Трамп идёт ва-банк, несмотря на предвыборный год. В четверг президент написал в твиттере, что с сентября США введут целый ряд новых тарифов на китайские товары. Ответка от Китая в этот раз пришла быстро, и вчера юань пробил 7.0 впервые после ипотечного кризиса. Трамп же в свою очередь не забыл назвать КНР "валютным манипулятором".

Политика - худшее для рынка, и в результате мы уже имеем 5%-ную коррекцию. Так же думают и бывшие главы ФРС, и вчера в WSJ вышла статьяподписанная Полом Волкером, Аланом Гринспеном, Беном Бернанке и Джанет Йеллен.

Главный тезис статьи: "Исследования показали, что денежно-кредитная политика, основанная на политических (а не экономических) потребностях на данный момент, приводит к ухудшению экономических показателей в долгосрочной перспективе, включая более высокую инфляцию и более медленный рост" Плохо только то, что для Трампа и они никогда авторитетом не являлись.


Китай уже  потерял свое место в качестве торгового партнера номер один в Америке из-за напряженности между двумя странами. За первые 6 месяцев 2019 г импорт из Китая упал на 12% по сравнению с аналогичным периодом годом ранее, а экспорт упал на 18%. Общий объём двусторонней торговли, составляющий почти $290 млрд., впервые за более чем десятилетие упал ниже, чем c Канадой и Мексикой.

Понятное дело, это оказывает заметное негативное влияние на доходы американских транснациональных компаний. Согласно данным FactSet, фирмы, которые получают более половины своих доходов за рубежом, увидели, что их прибыль упала на 13,6% по сравнению с прошлым кварталом. Это по сравнению с 3,2%-ным увеличением прибыли для компаний с меньшим глобальным доходным риском и средним 2,6%-ным снижением для всех компаний S&P 500, которые уже показали свои отчёты.

Что это за компании? Ну, прежде всего это хайтек и финтех. Здесь, конечно, я сильно упрощаю, но они точно в первых рядах, посмотрите хотя бы на фейсбук, хотя у него и своих историй, которые я подробно разбирал в прошлом выпуске своего подкаста, для коррекции хватает. 

Ещё одна страшилка для рынка акций: аналитики понизили оценки прибыли компаний из S&P 500 в третьем квартале.Оценка EPS  (которая является агрегацией средних оценок EPS для всех компаний в индексе) упала на 1.6% (до $42.21 с $42.90) в течение июля.

Восемь секторов зафиксировали снижение оценки их EPS аналитиками  в течение первого месяца квартала, во главе с материалами (-8.4%) и энергетическим (-7.4%) сектором. С другой стороны, в течение июля в трех секторах наблюдалось увеличение прогноза по прибыли, и здесь лидирует IT-сектор (+1.6%).

Рост прибыли в IT-секторе - это хорошо, ведь сейчас бОльшая часть портфеля моих инвесторов именно в акциях высокотехнологичных компаний, и этот сектор для меня наиболее интересен. С другой стороны, в июле, когда как раз и опрашивались все эти ведущие аналитики, никто ещё и не знал, о твите Трампа от прошлого четверга, включая его самого. Есть у меня такое мнение.

Все эти торговые войны бьют, прежде всего, по цикличным акциям роста. Именно по этому я и ожидал перераспределение активов в сторону "скучных" дивидендных акций из акций с высокой бетой после сезона отчётов, о чём писал в прошлых обзорах.

Я не думаю, что инвестор массово побежит в облигации без наступления рецессии, но и привыкнув к выходкам Трампа захочет держать более стабильные акции на фоне предстоящих выборов в США. Естественно,и мне придётся сократить позиции в хайтеке в таком случае. Что это за "скучные" акции,  и как они коррелируют с широким индексом? Ну, друзья, это тема отдельного поста, а, скорее, нового выпуска подкаста. Удачи!!!

На рынке всегда много интересного, а лучшие мои посты, рецензии на книги, актуальные графики и сделки всегда найдёте в телеграм-канале: dmatradeTT Разберём всё по полочкам. Welcome!!! 
___________________________________________________________________________________________________
ДУ "Долгосрочные акции ТТ". Правильная инструкция для клиента


Что ожидать на этой неделе.

Понедельник, 14 сентября Аукционы казначейских векселей США (3-месячные и 6-месячные). Вторник, 15 сентября Индекс деловой активности в прои...